
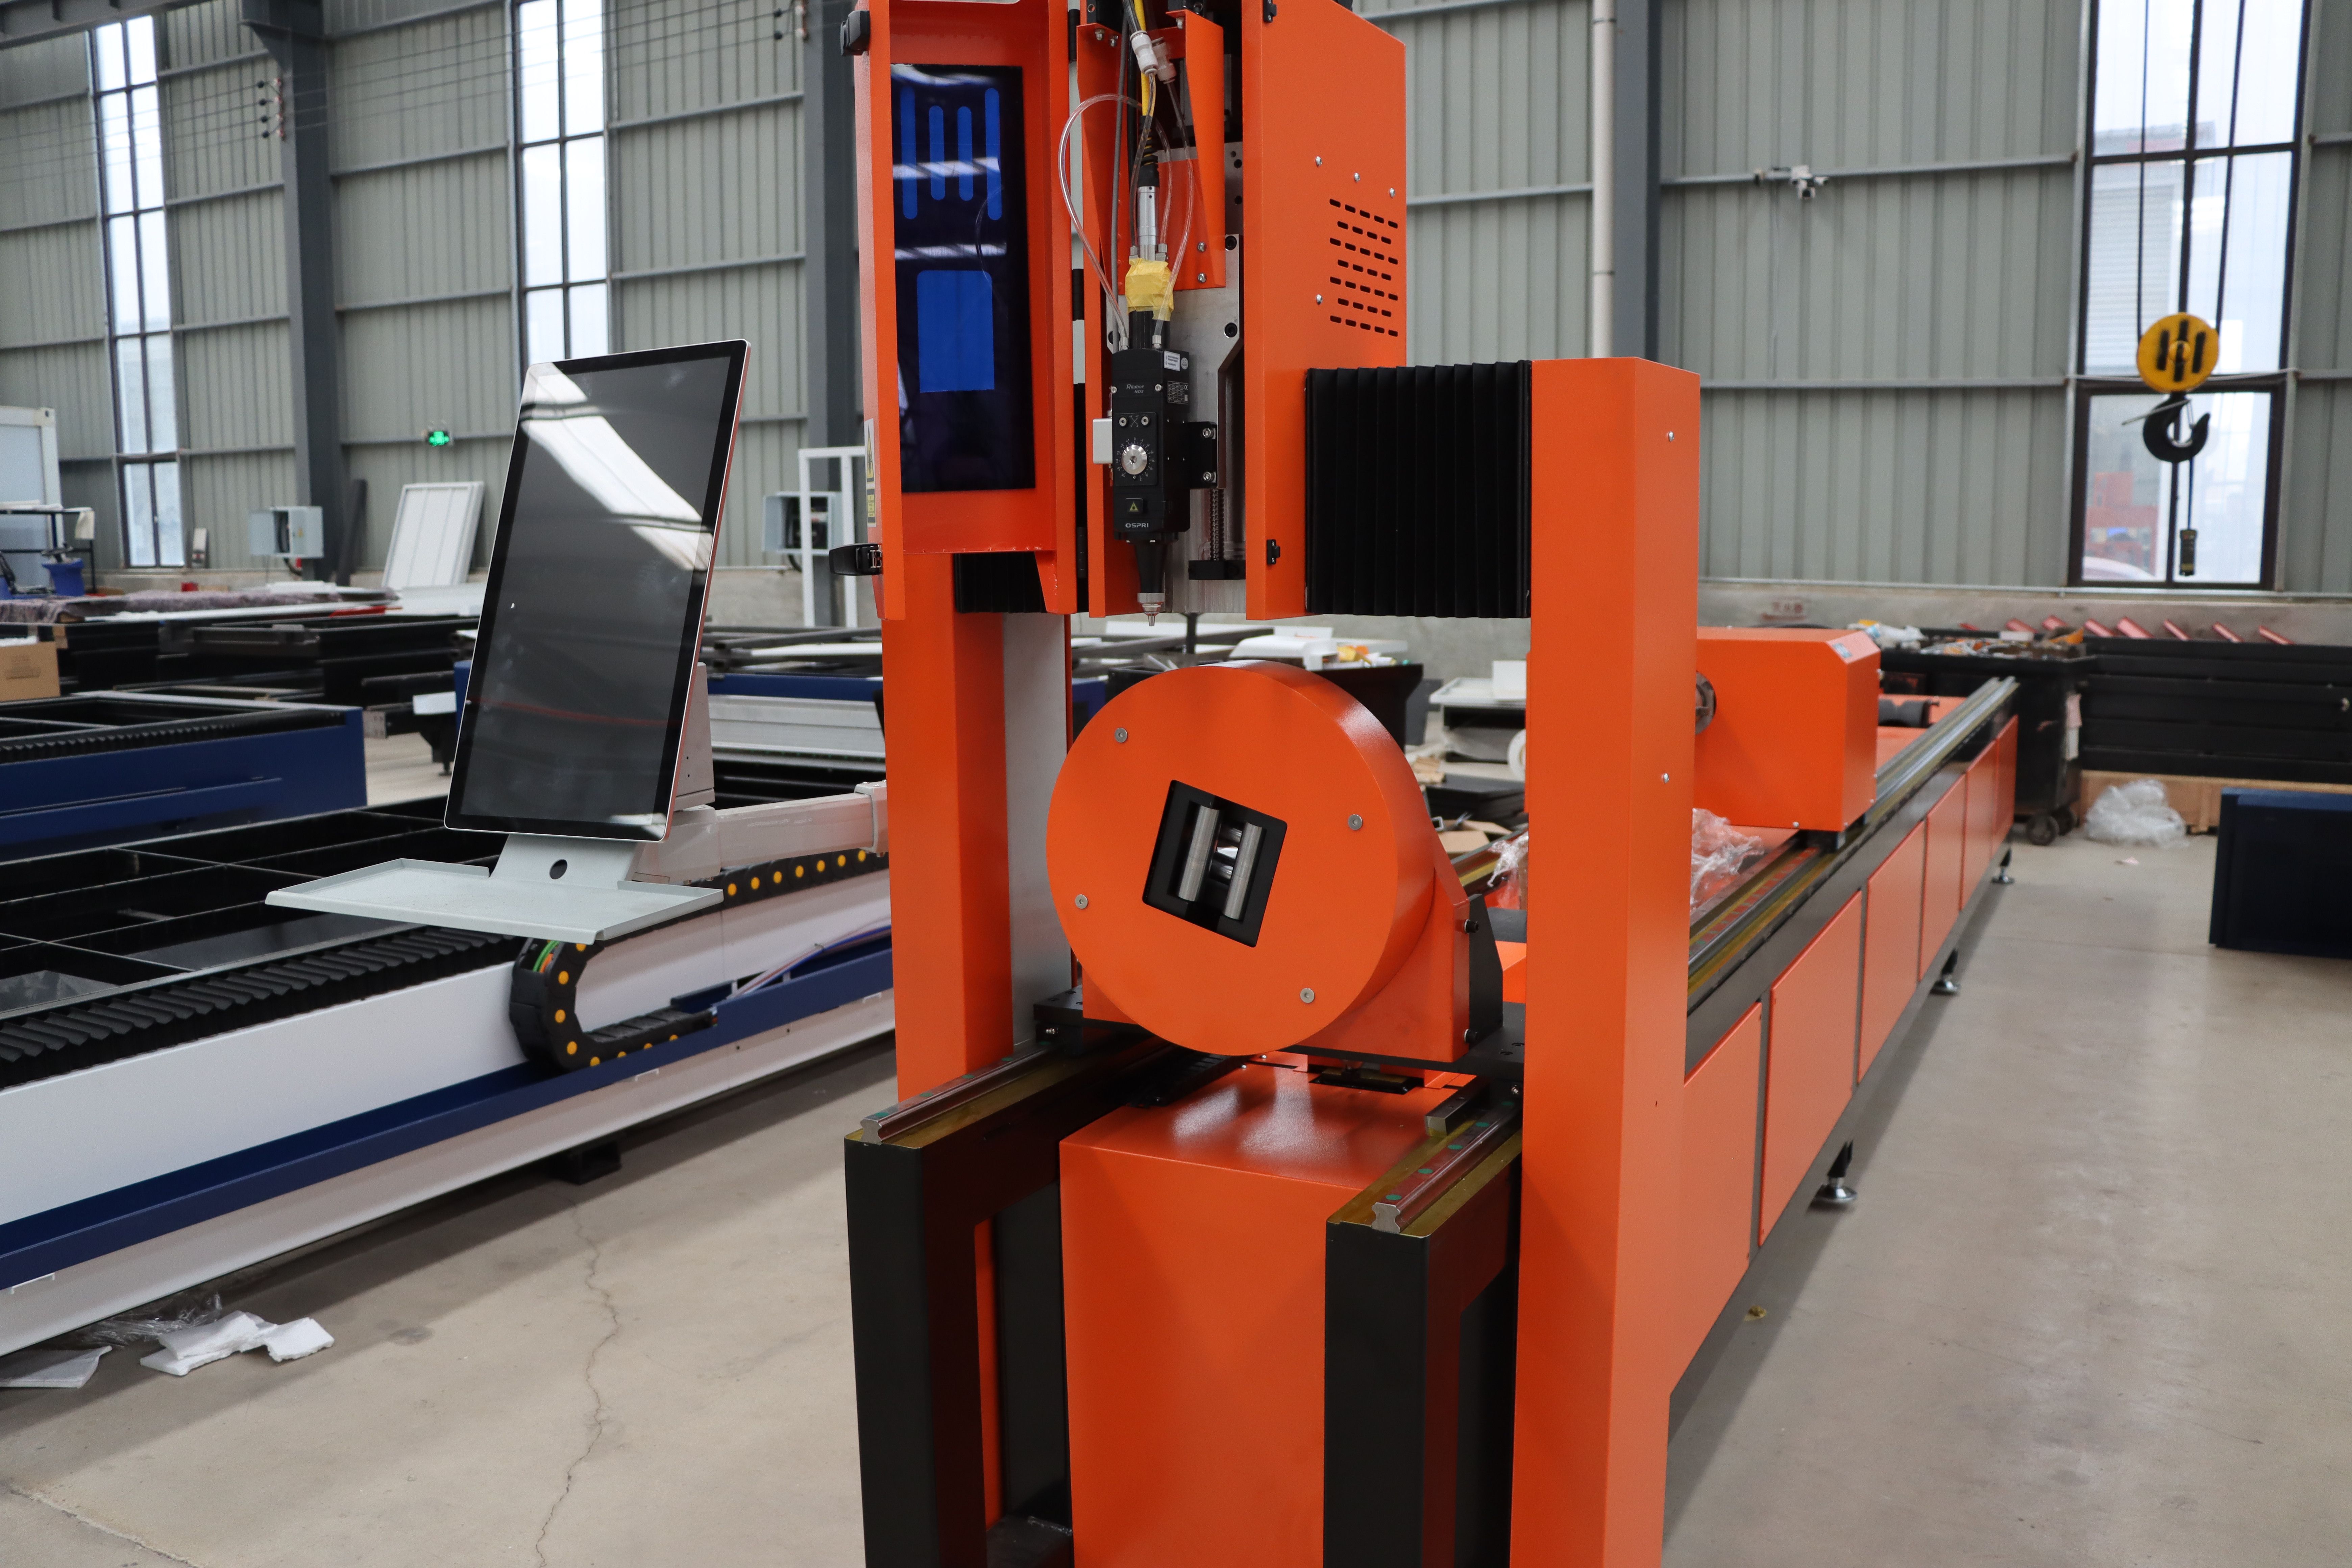
تحليل السوق والاتجاهات الناشئة في تكنولوجيا تصنيع الليزر. تكامل الأتمتة، واعتماد المصنع الذكي، ومحركات نمو السوق الإقليمية التي تؤثر على قرارات المشترين.
شهدت أسواق معدات القطع واللحام بالليزر العالمية نموًا سنويًا بنسبة 8-12% خلال السنوات الثلاث الماضية، مدفوعة بالتحول الرقمي وقيود العمالة. يجلب عام 2024 تركيزًا على الأتمتة والإنتاج القائم على البيانات.
هيمنة الأتمتة والتكامل
أصبحت أنظمة الليزر المستقلة تُجمَّع بشكل متزايد مع التحميل/التفريغ الآلي، وبرامج تداخل الأجزاء، والمراقبة في الوقت الفعلي. تعمل الخطوط المتكاملة على تقليل وقت الإعداد بنسبة 60-80% وتخفض عدد المشغلين لكل وحدة إلى النصف. يعطي المصنعون الأوروبيون الأولوية للسلامة والتكرار؛ وهذا يفضل الأنظمة "بدون إضاءة" التي تتطلب تدخلًا بشريًا ضئيلًا. نمو السوق للأنظمة المؤتمتة بالكامل: 18-22% سنويًا مقابل 6-8% للوحدات المستقلة.
الذكاء الاصطناعي والصيانة التنبؤية
تجمع أجهزة الاستشعار في الأنظمة الحديثة بيانات عن خرج الطاقة ودرجة الحرارة وتدفق الغاز ووقت الدورة. تتنبأ نماذج الذكاء الاصطناعي باحتياجات الصيانة قبل حدوث العطل، مما يقلل وقت التوقف الطارئ بنسبة 70%. يطلب المشترون بشكل متزايد معدات تدعم إنترنت الأشياء؛ تواجه الأنظمة غير المتصلة ضغطًا تنافسيًا حتى في قطاعات السوق المتوسطة. أصبح الأمن السيبراني مصدر قلق؛ أصبح الامتثال لمعيار ISO 27001 الآن ميزة يطلبها العملاء أثناء طلبات عرض الأسعار (RFQ).
محركات الطلب الإقليمية
أوروبا: يقود مصنعو السيارات والأجهزة الطبية 45% من الطلب الإقليمي؛ معايير الجودة الأكثر صرامة وتكاليف العمالة تفضل الأتمتة. آسيا والمحيط الهادئ (باستثناء الصين): تنمو قطاعات تشغيل المعادن في الهند وفيتنام بنسبة 15-20% سنويًا؛ القدرة على تحمل التكاليف والموثوقية تحتل مرتبة أعلى من الأتمتة المتقدمة. الأمريكتان: يستثمر مصنعو الطيران والمصنعون المخصصون في التنوع؛ تهيمن أنظمة الليزر الليفي على ثاني أكسيد الكربون.
اعتماد الليزر الأخضر والألياف
استحوذت أشعة الليزر الخضراء (532 نانومتر) الآن على 12% من مبيعات أنظمة القطع، ارتفاعًا من 6% في عام 2022. وهي تتفوق على النحاس والألمنيوم والمعادن العاكسة مع الحد الأدنى من غاز المساعدة. تحتفظ أنظمة الألياف (1064 نانومتر) بنسبة 68% من التركيبات الجديدة؛ تنخفض أنظمة ثاني أكسيد الكربون (10.6 ميكرومتر) إلى 20% مع تحسن كفاءة الألياف وجودة الحواف. هذا التحول يفضل الموردين ذوي القدرة الإنتاجية للألياف.
استقرار سلسلة التوريد
عادت المهلة الزمنية للأنظمة القياسية إلى 8-12 أسبوعًا بعد اضطراب استمر 2-3 سنوات (2022-2023). تراجع نقص المكونات لكن التكاليف تظل أعلى بنسبة 5-8% من مستويات ما قبل 2020. يفاوض المشترون الآن اتفاقيات إطارية متعددة السنوات لتثبيت الأسعار؛ المعاملات الفردية أقل شيوعًا بين العملاء المتكررين.
ما الذي يبحث عنه المشترون الآن
مرونة النظام (متعدد المواد، طاقة متغيرة)، التشخيص والدعم عن بعد، توفر قطع الغيار خلال 48 ساعة، وتدريب المشغلين مشمول في الشراء. تؤثر خيارات التمويل وبرامج الاستبدال للمعدات القديمة على توقيت الشراء. التكلفة الإجمالية للملكية (بما في ذلك المواد الاستهلاكية والطاقة والعمالة) تدفع معايير طلب عرض السعر (RFQ) أكثر من سعر المعدات وحده.