
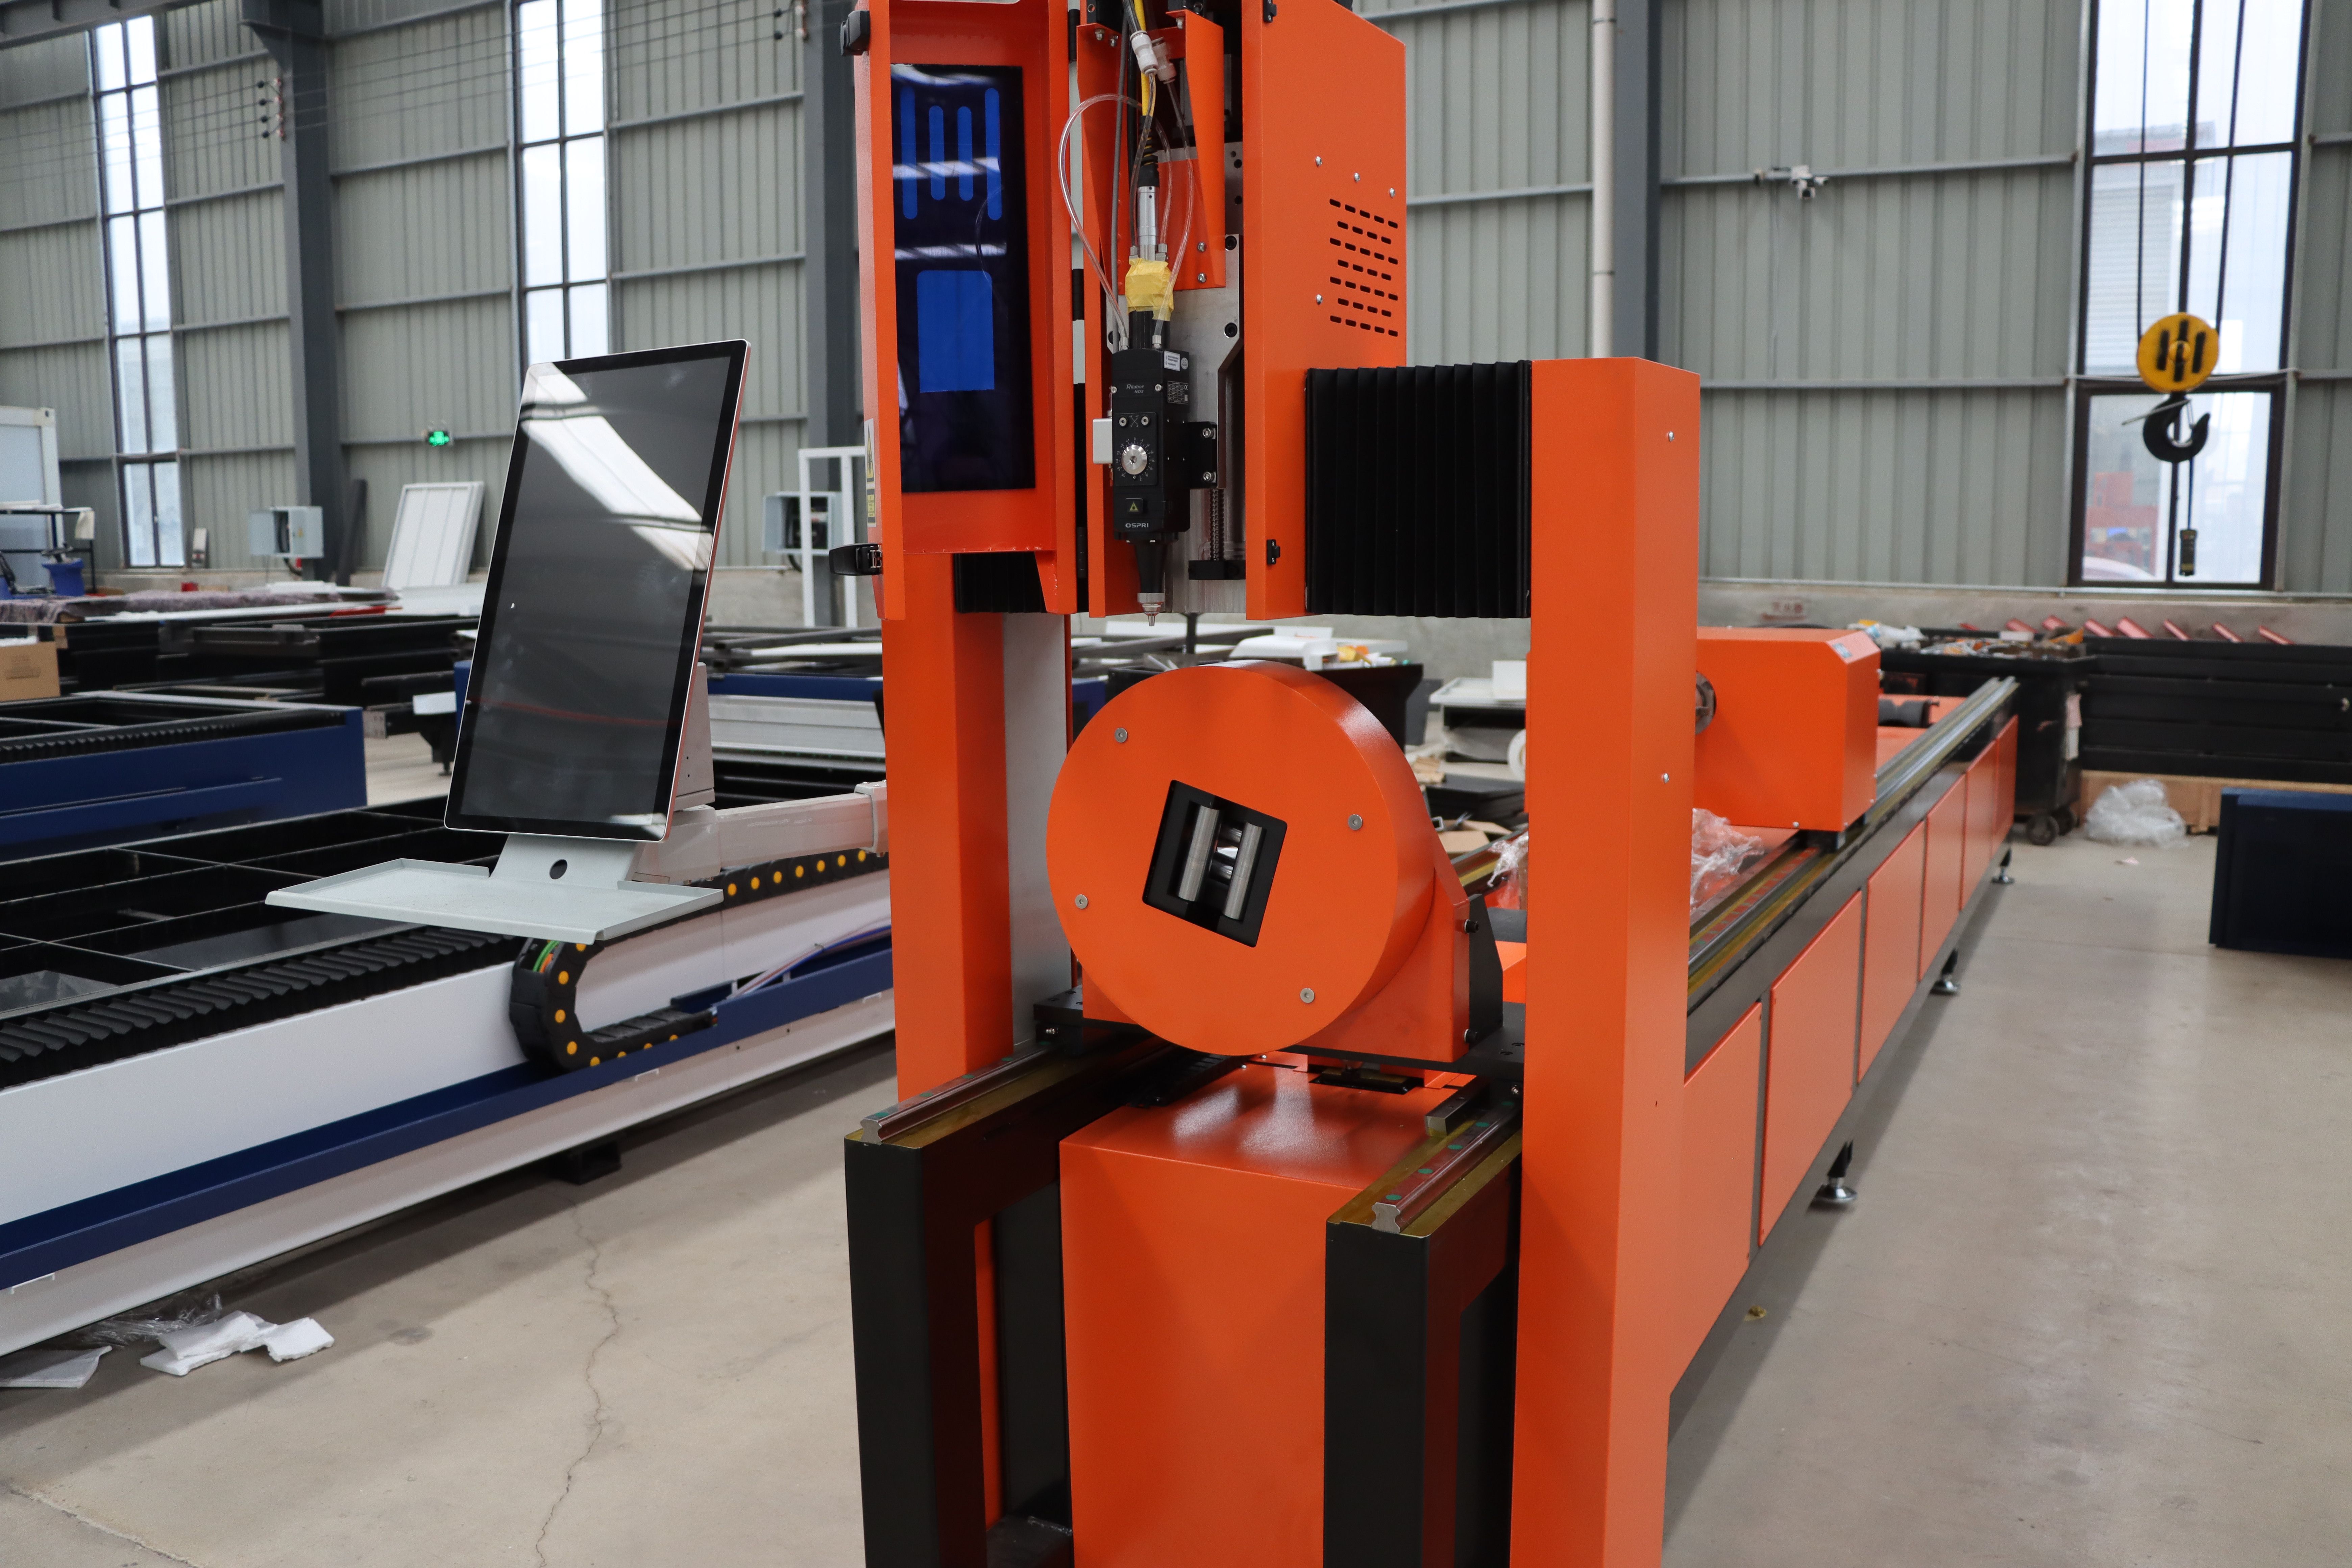
Markedsanalyse og nye tendenser inden for laserfremstillingsteknologi. Automationsintegration, smart factory-adoption og regionale markedsvækstdrivere, der påvirker køberbeslutninger.
De globale markeder for laserskærings- og svejseudstyr voksede 8-12% årligt over de seneste tre år, drevet af digital transformation og arbejdskraftbegrænsninger. 2024 bringer konsolidering omkring automation og datadrevet produktion.
Automation og integrationsdominans
Standalone lasersystemer pakkes i stigende grad med automatiseret læsning/aflæsning, nestingssoftware og realtidsovervågning. Integrerede linjer reducerer opsætningstiden med 60-80% og halverer operatørbehovet pr. enhed. Europæiske producenter prioriterer sikkerhed og repeterbarhed; dette favoriserer 'lights-out'-systemer, der kræver minimal menneskelig indgriben. Markedsvækst for fuldt automatiserede systemer: 18-22% årligt mod 6-8% for standalone enheder.
AI og forudsigende vedligeholdelse
Sensorer på moderne systemer indsamler data om effekt, temperatur, gasflow og cyklustid. AI-modeller forudsiger vedligeholdelsesbehov før fejl opstår, hvilket reducerer akut nedetid med 70%. Købere specificerer i stigende grad IoT-udstyret udstyr; ikke-forbundne systemer møder konkurrencepres selv i mellemsegmentet. Cybersikkerhed bliver en bekymring; ISO 27001-overholdelse er nu en funktion, kunder efterspørger under RFQ'er.
Regionale efterspørgselsdrivere
Europa: Bil- og medicinsk udstyrsproducenter driver 45% af den regionale efterspørgsel; strengere kvalitetsstandarder og lønomkostninger favoriserer automation. Asien-Stillehavet (ekskl. Kina): Indiens og Vietnams metalbearbejdningssektorer vokser 15-20% årligt; overkommelighed og pålidelighed vægtes højere end avanceret automation. Amerika: Luftfart og specialfremstillere investerer i fleksibilitet; fiberlasersystemer dominerer over CO2.
Grøn laser- og fiberadoption
Grønne (532nm) lasere udgør nu 12% af salget af skæresystemer, op fra 6% i 2022. De er fremragende til kobber, aluminium og reflekterende metaller med minimal hjælpegas. Fibersystemer (1064nm) udgør 68% af nye installationer; CO2-systemer (10,6μm) falder til 20%, efterhånden som fibereffektivitet og kantkvalitet forbedres. Dette skift favoriserer leverandører med fiberproduktionskapacitet.
Stabilisering af forsyningskæden
Leveringstider for standardsystemer normaliserede til 8-12 uger efter 2-3 års forstyrrelse (2022-2023). Komponentmangel lettede, men omkostningerne er stadig 5-8% over niveauet før 2020. Købere forhandler nu flerårige rammeaftaler for at låse priserne; enkelt-enheds transaktioner er mindre almindelige blandt gentagne kunder.
Hvad købere leder efter nu
Systemfleksibilitet (multi-materiale, variabel effekt), fjernovervågning og -support, reservedele tilgængelige inden for 48 timer, og operatørtræning inkluderet i købet. Finansieringsmuligheder og bytteprogrammer for ældre udstyr påvirker købstidspunktet. Samlede ejeromkostninger (inkl. forbrugsvarer, strøm og arbejdskraft) driver RFQ-kriterierne mere end udstyrsprisen alene.