
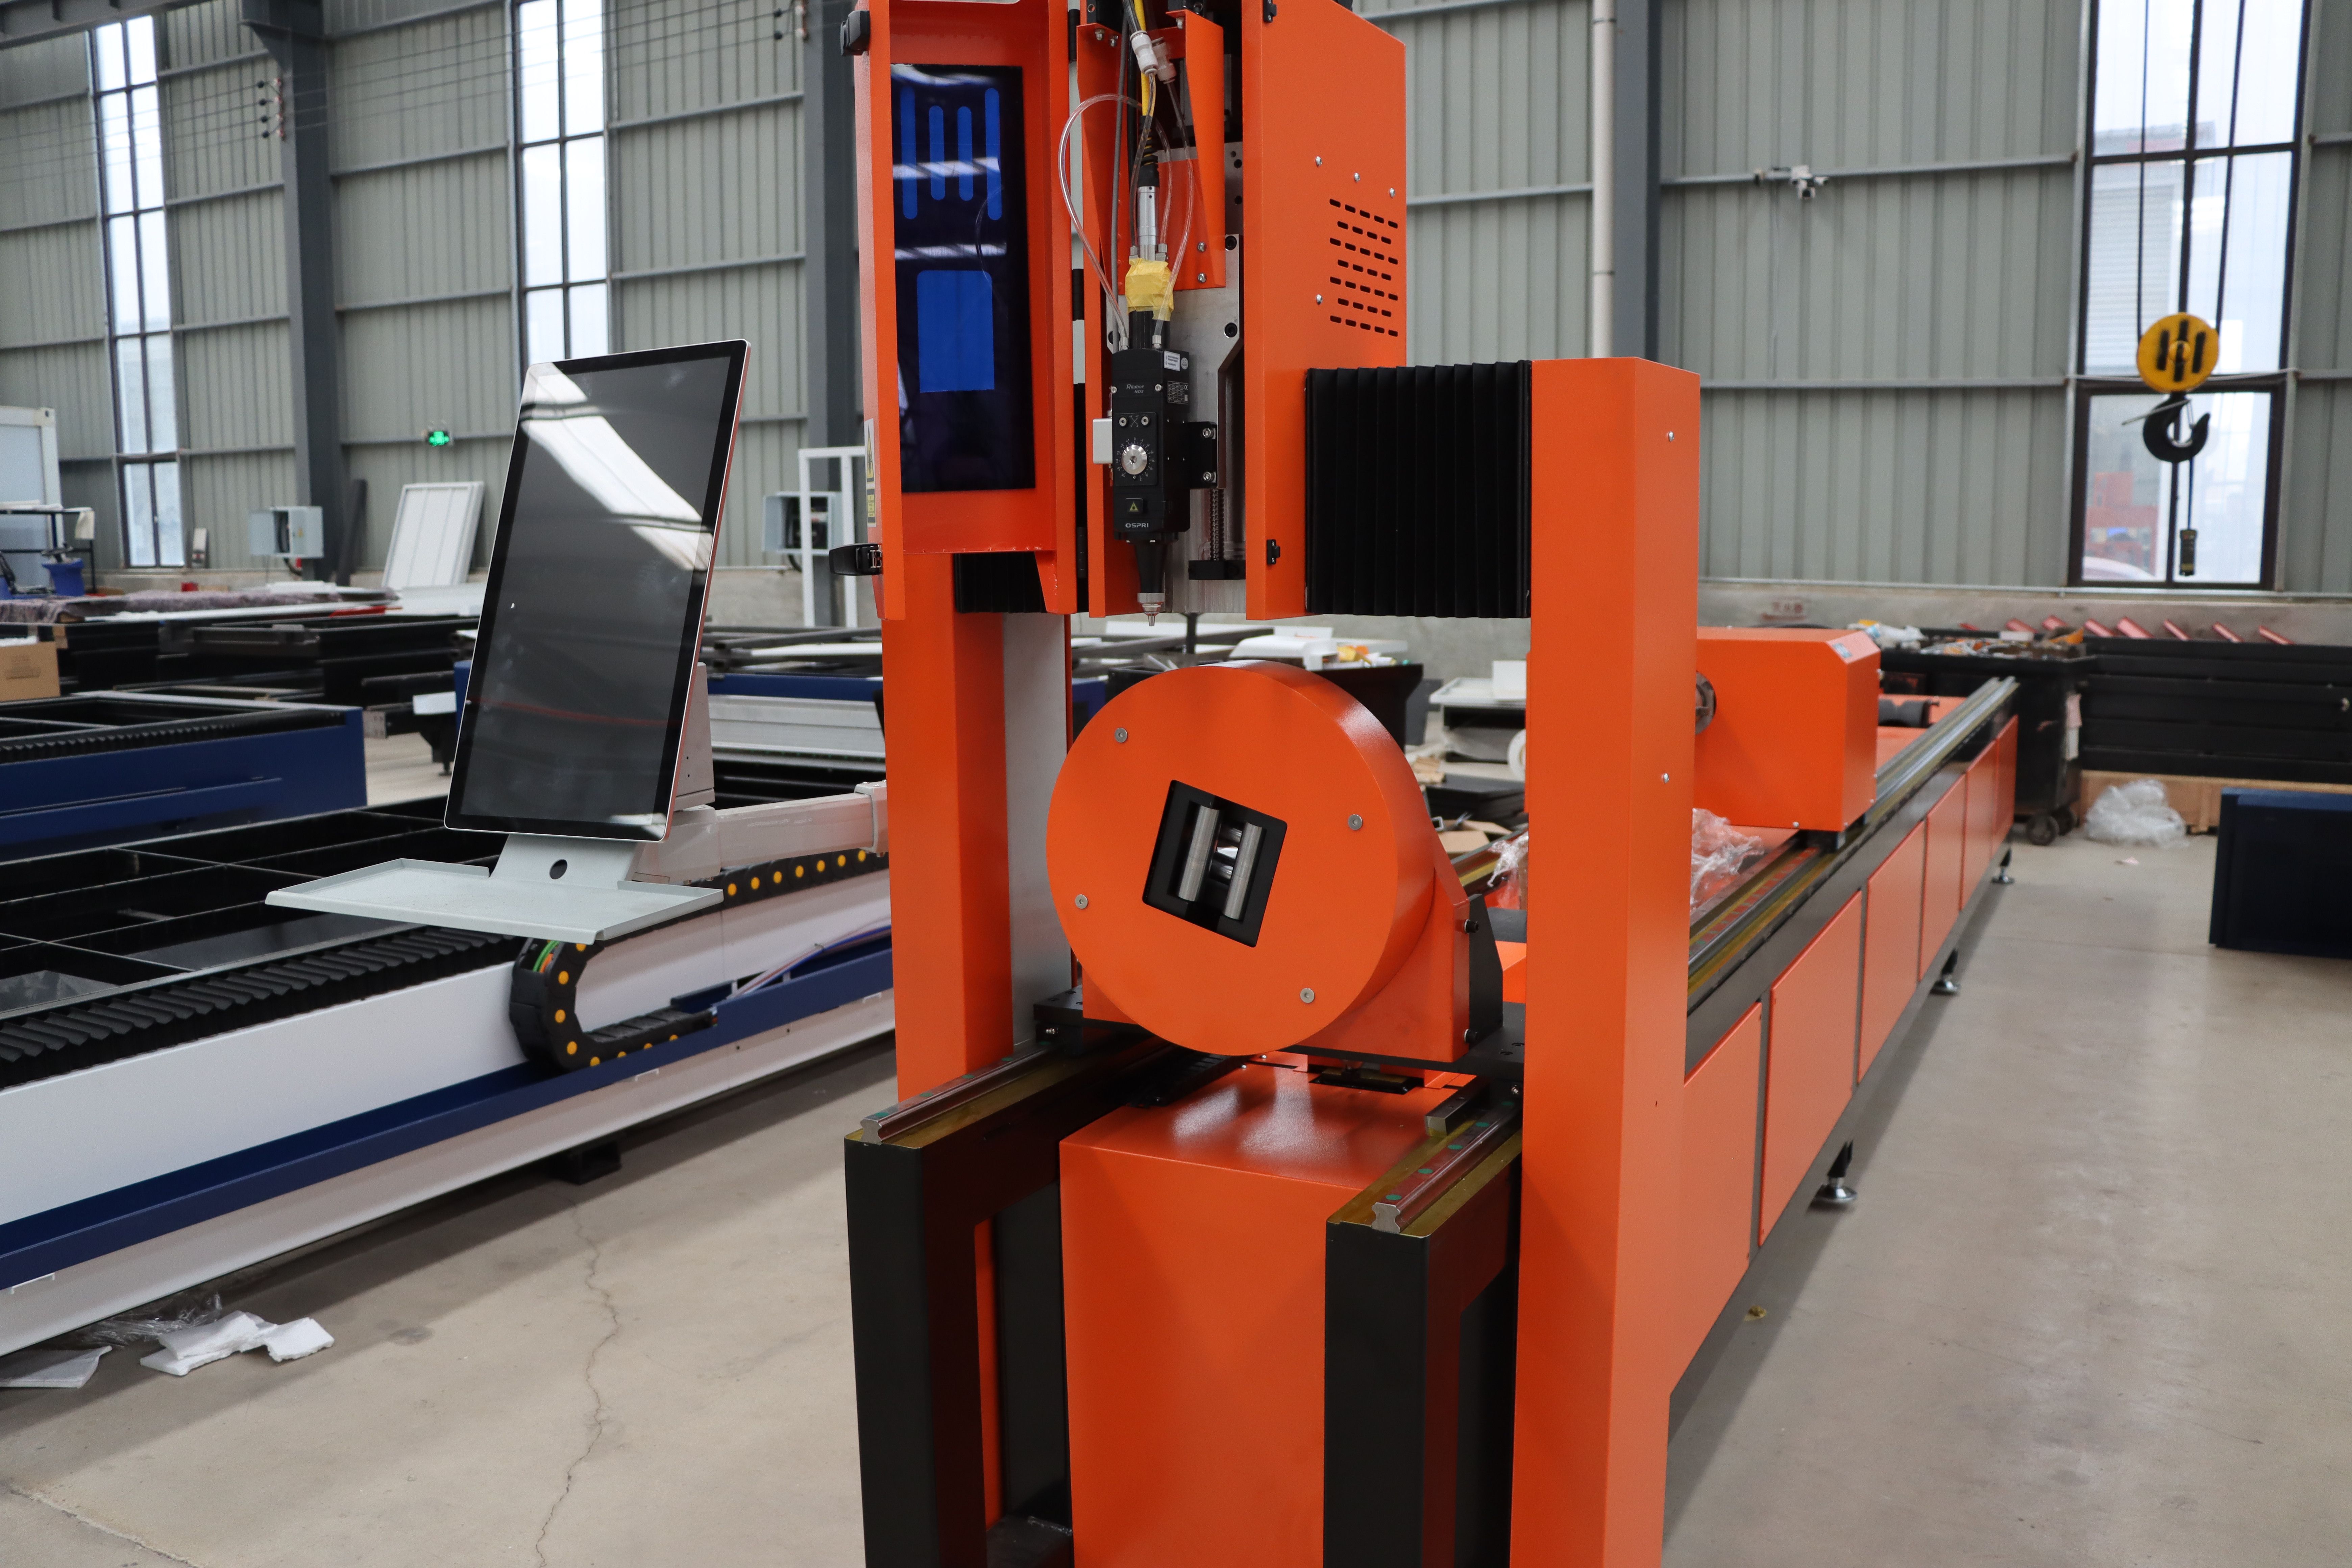
Marktanalyse und aufkommende Trends in der Laserfertigungstechnologie. Automatisierungsintegration, Einführung von Smart Factories und regionale Marktwachstumstreiber, die Kaufentscheidungen beeinflussen.
Die globalen Märkte für Laserschneid- und Schweißausrüstung wuchsen in den letzten drei Jahren jährlich um 8–12 %, angetrieben durch digitale Transformation und Arbeitskräftemangel. 2024 bringt Konsolidierung rund um Automatisierung und datengetriebene Produktion.
Dominanz von Automatisierung und Integration
Standalone-Lasersysteme werden zunehmend mit automatisiertem Be- und Entladen, Verschachtelungssoftware und Echtzeitüberwachung gebündelt. Integrierte Linien reduzieren die Rüstzeit um 60–80 % und halbieren die Bedieneranzahl pro Einheit. Europäische Hersteller priorisieren Sicherheit und Wiederholbarkeit; dies begünstigt „Lights-out“-Systeme, die nur minimale menschliche Eingriffe erfordern. Marktwachstum für vollautomatische Systeme: 18–22 % jährlich gegenüber 6–8 % für Standalone-Geräte.
KI und vorausschauende Wartung
Sensoren an modernen Systemen erfassen Daten zu Leistungsabgabe, Temperatur, Gasdurchfluss und Zykluszeit. KI-Modelle sagen Wartungsbedarf voraus, bevor Ausfälle auftreten, und reduzieren ungeplante Stillstandszeiten um 70 %. Käufer spezifizieren zunehmend IoT-fähige Ausrüstung; nicht vernetzte Systeme geraten selbst im mittleren Marktsegment unter Wettbewerbsdruck. Cybersicherheit wird zum Thema; die Einhaltung von ISO 27001 ist heute ein Merkmal, das Kunden bei Angebotsanfragen (RFQs) verlangen.
Regionale Nachfragetreiber
Europa: Hersteller aus der Automobil- und Medizintechnik treiben 45 % der regionalen Nachfrage; strengere Qualitätsstandards und Arbeitskosten begünstigen Automatisierung. Asien-Pazifik (ohne China): Die Metallbearbeitungssektoren in Indien und Vietnam wachsen jährlich um 15–20 %; Erschwinglichkeit und Zuverlässigkeit werden höher bewertet als fortschrittliche Automatisierung. Amerika: Luft- und Raumfahrt sowie kundenspezifische Fertigungsbetriebe investieren in Vielseitigkeit; Faserlasersysteme dominieren gegenüber CO2-Lasern.
Einführung von grünen Lasern und Faserlasern
Grüne Laser (532 nm) erreichen nun 12 % des Absatzes von Schneidsystemen, gegenüber 6 % im Jahr 2022. Sie zeichnen sich bei Kupfer, Aluminium und reflektierenden Metallen mit minimalem Prozessgas aus. Fasersysteme (1064 nm) halten 68 % der Neuinstallationen; CO2-Systeme (10,6 μm) sinken auf 20 %, da Fasereffizienz und Schnittqualität sich verbessern. Diese Verschiebung begünstigt Lieferanten mit Faserproduktionskapazität.
Stabilisierung der Lieferkette
Die Lieferzeiten für Standardsysteme haben sich nach 2–3 Jahren Unterbrechung (2022–2023) auf 8–12 Wochen normalisiert. Komponentenengpässe haben sich entspannt, aber die Kosten liegen weiterhin 5–8 % über dem Niveau von vor 2020. Käufer verhandeln jetzt mehrjährige Rahmenvereinbarungen, um Preise zu sichern; Einzeltransaktionen sind bei Wiederholungskäufern seltener.
Worauf Käufer heute achten
Systemflexibilität (multi-material, variable Leistung), Fernwartung und Support, Verfügbarkeit von Ersatzteilen innerhalb von 48 Stunden sowie Schulung des Bedienpersonals im Kaufpreis inbegriffen. Finanzierungsoptionen und Inzahlungnahmeprogramme für ältere Geräte beeinflussen den Kaufzeitpunkt. Die Gesamtbetriebskosten (einschließlich Verbrauchsmaterial, Strom und Arbeit) bestimmen die RFQ-Kriterien stärker als der reine Gerätepreis.