
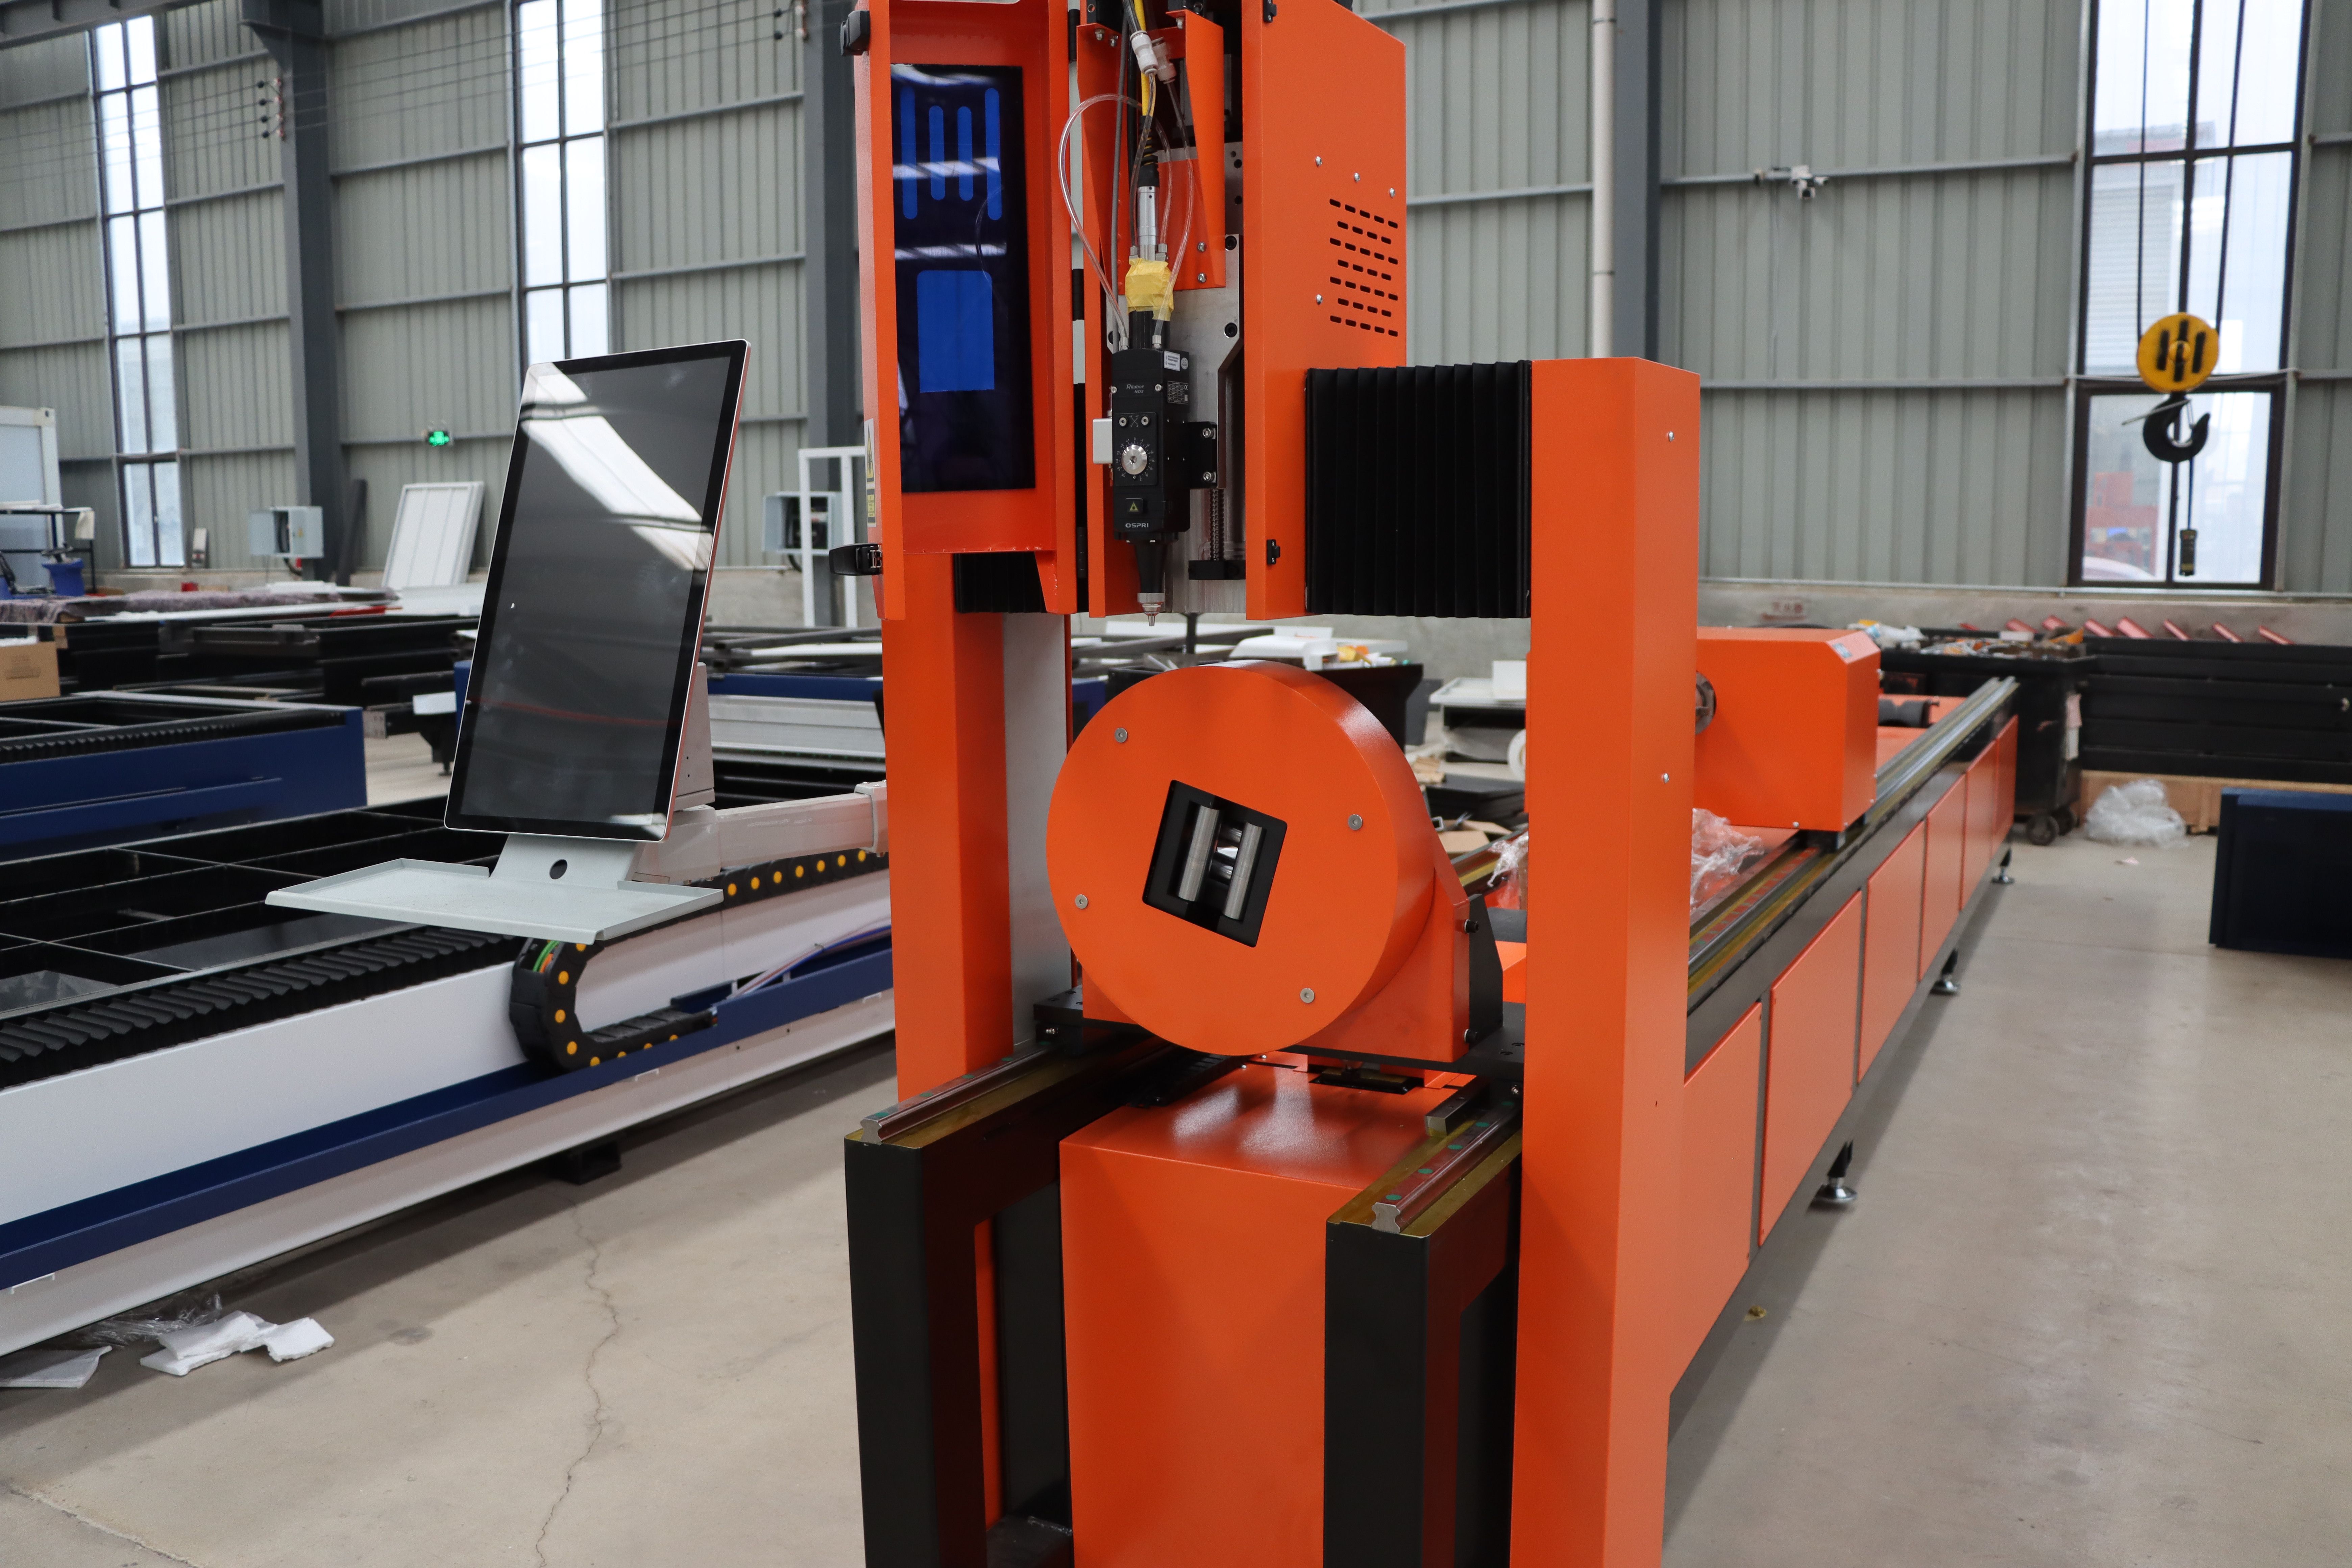
Analisi di mercato e tendenze emergenti nella tecnologia di produzione laser. Integrazione dell'automazione, adozione della fabbrica intelligente e fattori di crescita della domanda regionale che influenzano le decisioni degli acquirenti.
I mercati globali delle attrezzature per taglio e saldatura laser sono cresciuti dell'8-12% annuo negli ultimi tre anni, spinti dalla trasformazione digitale e dai vincoli di manodopera. Il 2024 porta un consolidamento attorno all'automazione e alla produzione basata sui dati.
Dominanza di automazione e integrazione
I sistemi laser autonomi sono sempre più abbinati a caricamento/scaricamento automatizzato, software di nesting dei pezzi e monitoraggio in tempo reale. Le linee integrate riducono i tempi di setup del 60-80% e dimezzano il numero di operatori per unità. I produttori europei danno priorità a sicurezza e ripetibilità; questo favorisce i sistemi 'lights-out' che richiedono un intervento umano minimo. Crescita del mercato per i sistemi completamente automatizzati: 18-22% annuo contro il 6-8% per le unità autonome.
AI e manutenzione predittiva
I sensori dei sistemi moderni raccolgono dati su potenza in uscita, temperatura, flusso di gas e tempi di ciclo. I modelli di intelligenza artificiale prevedono le esigenze di manutenzione prima che si verifichino guasti, riducendo i tempi di fermo di emergenza del 70%. Gli acquirenti richiedono sempre più spesso apparecchiature abilitate all'IoT; i sistemi non connessi subiscono pressioni competitive anche nei segmenti di fascia media. La cybersecurity diventa una preoccupazione; la conformità alla ISO 27001 è ora una caratteristica richiesta dai clienti durante le richieste di offerta (RFQ).
Fattori trainanti della domanda regionale
Europa: i produttori automobilistici e di dispositivi medici generano il 45% della domanda regionale; standard di qualità più severi e costi del lavoro favoriscono l'automazione. Asia Pacifico (esclusa la Cina): i settori metalmeccanici di India e Vietnam crescono del 15-20% all'anno; convenienza e affidabilità sono valutate più dell'automazione avanzata. Americhe: il settore aerospaziale e i fabbricanti su misura investono in versatilità; i sistemi a fibra dominano rispetto alla CO2.
Adozione di laser verdi e a fibra
I laser verdi (532 nm) ora rappresentano il 12% delle vendite di sistemi di taglio, rispetto al 6% del 2022. Eccellono su rame, alluminio e metalli riflettenti con un consumo minimo di gas di assistenza. I sistemi a fibra (1064 nm) detengono il 68% delle nuove installazioni; i sistemi a CO2 (10,6 μm) scendono al 20% grazie al miglioramento dell'efficienza della fibra e della qualità dei bordi. Questo cambiamento favorisce i fornitori con capacità produttiva di fibre.
Stabilizzazione della catena di approvvigionamento
I tempi di consegna per i sistemi standard si sono normalizzati a 8-12 settimane dopo una perturbazione di 2-3 anni (2022-2023). La carenza di componenti si è attenuata, ma i costi rimangono superiori del 5-8% rispetto ai livelli pre-2020. Gli acquirenti ora negoziano accordi quadro pluriennali per bloccare i prezzi; le transazioni singole sono meno comuni tra i clienti abituali.
Cosa cercano oggi gli acquirenti
Flessibilità del sistema (multi-materiale, potenza variabile), diagnostica e assistenza remota, disponibilità di ricambi entro 48 ore e formazione degli operatori inclusa nell'acquisto. Le opzioni di finanziamento e i programmi di permuta per le apparecchiature più vecchie influenzano i tempi di acquisto. Il costo totale di proprietà (inclusi consumabili, energia e manodopera) guida i criteri di richiesta di offerta (RFQ) più del solo prezzo dell'attrezzatura.