
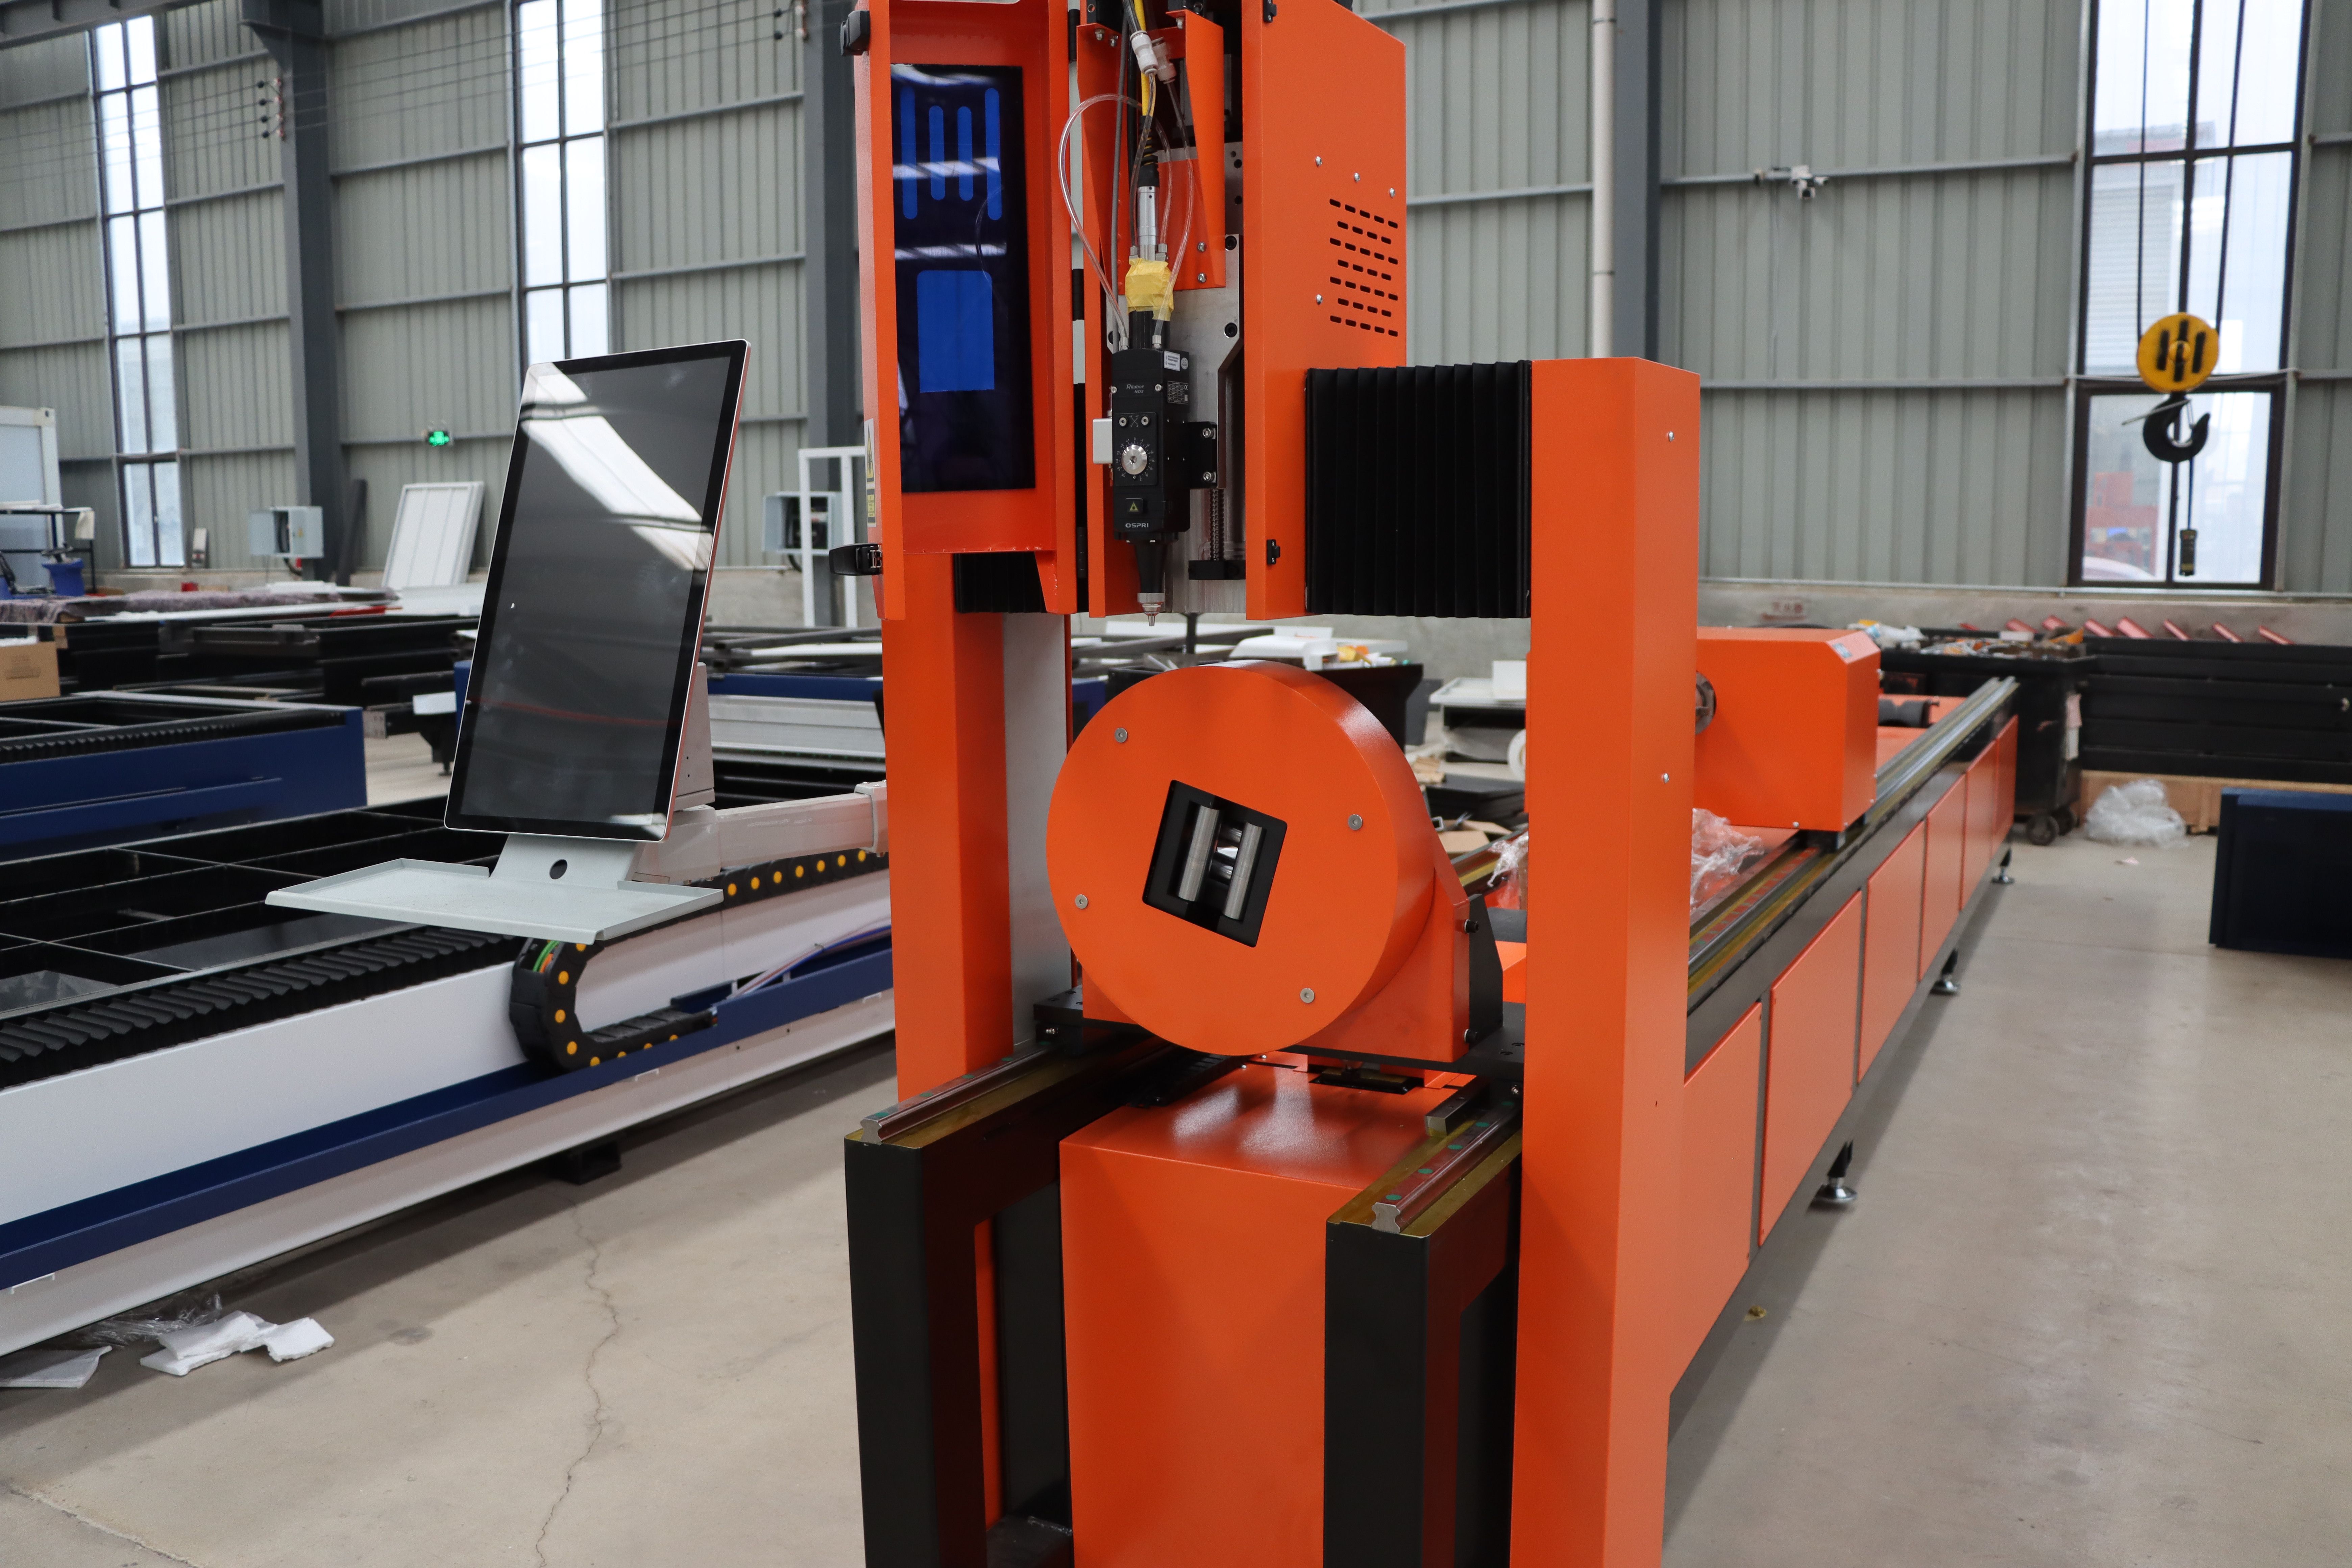
Analiza rynku i pojawiające się trendy w technologii produkcji laserowej. Integracja automatyzacji, wdrażanie inteligentnych fabryk i regionalne czynniki wzrostu rynku wpływające na decyzje kupujących.
Globalne rynki urządzeń do cięcia i spawania laserowego rosły o 8–12% rocznie w ciągu ostatnich trzech lat, napędzane transformacją cyfrową i ograniczeniami kadrowymi. Rok 2024 przynosi konsolidację wokół automatyzacji i produkcji opartej na danych.
Dominacja automatyzacji i integracji
Samodzielne systemy laserowe są coraz częściej łączone w pakiety z automatycznym załadunkiem/rozładunkiem, oprogramowaniem do gniazdowania części i monitorowaniem w czasie rzeczywistym. Zintegrowane linie skracają czas przezbrajania o 60–80% i zmniejszają liczbę operatorów na jednostkę o połowę. Europejscy producenci stawiają na bezpieczeństwo i powtarzalność; sprzyja to systemom „lights-out” wymagającym minimalnej interwencji człowieka. Wzrost rynku w pełni zautomatyzowanych systemów: 18–22% rocznie wobec 6–8% dla samodzielnych urządzeń.
Sztuczna inteligencja i konserwacja predykcyjna
Czujniki w nowoczesnych systemach zbierają dane o mocy wyjściowej, temperaturze, przepływie gazu i czasie cyklu. Modele AI przewidują potrzeby konserwacyjne, zanim wystąpi awaria, zmniejszając awaryjne przestoje o 70%. Kupujący coraz częściej wymagają sprzętu z obsługą IoT; systemy bez połączenia sieciowego napotykają presję konkurencyjną nawet w segmencie średniej półki. Bezpieczeństwo cybernetyczne staje się problemem; zgodność z ISO 27001 jest obecnie funkcją, o którą klienci pytają podczas zapytań ofertowych (RFQ).
Regionalne czynniki popytu
Europa: przemysł motoryzacyjny i producenci wyrobów medycznych generują 45% regionalnego popytu; surowsze normy jakości i koszty pracy sprzyjają automatyzacji. Azja i Pacyfik (bez Chin): sektory obróbki metali w Indiach i Wietnamie rosną o 15–20% rocznie; przystępność cenowa i niezawodność są cenione wyżej niż zaawansowana automatyzacja. Ameryki: przemysł lotniczy i zakłady obróbki na zamówienie inwestują w uniwersalność; lasery światłowodowe dominują nad CO2.
Wdrażanie laserów zielonych i światłowodowych
Lasery zielone (532 nm) mają obecnie 12% udziału w sprzedaży systemów tnących, w porównaniu z 6% w 2022 r. Sprawdzają się na miedzi, aluminium i metalach refleksyjnych przy minimalnym gazie wspomagającym. Systemy światłowodowe (1064 nm) stanowią 68% nowych instalacji; systemy CO2 (10,6 μm) spadają do 20% wraz z poprawą wydajności i jakości krawędzi laserów światłowodowych. Ta zmiana sprzyja dostawcom z możliwościami produkcji włókien.
Stabilizacja łańcucha dostaw
Czasy realizacji standardowych systemów wróciły do normy 8–12 tygodni po 2–3-letnich zakłóceniach (2022–2023). Niedobory komponentów złagodniały, ale koszty pozostają o 5–8% wyższe niż przed 2020 r. Kupujący negocjują obecnie wieloletnie umowy ramowe, aby zamrozić ceny; transakcje jednostkowe są mniej powszechne wśród stałych klientów.
Czego szukają obecnie kupujący
Elastyczność systemu (wiele materiałów, zmienna moc), zdalna diagnostyka i wsparcie, dostępność części zamiennych w ciągu 48 godzin oraz szkolenie operatorów w cenie zakupu. Opcje finansowania i programy wymiany starszego sprzętu wpływają na termin zakupu. Całkowity koszt posiadania (w tym materiały eksploatacyjne, energia i robocizna) kształtuje kryteria zapytań ofertowych (RFQ) bardziej niż sama cena urządzenia.