
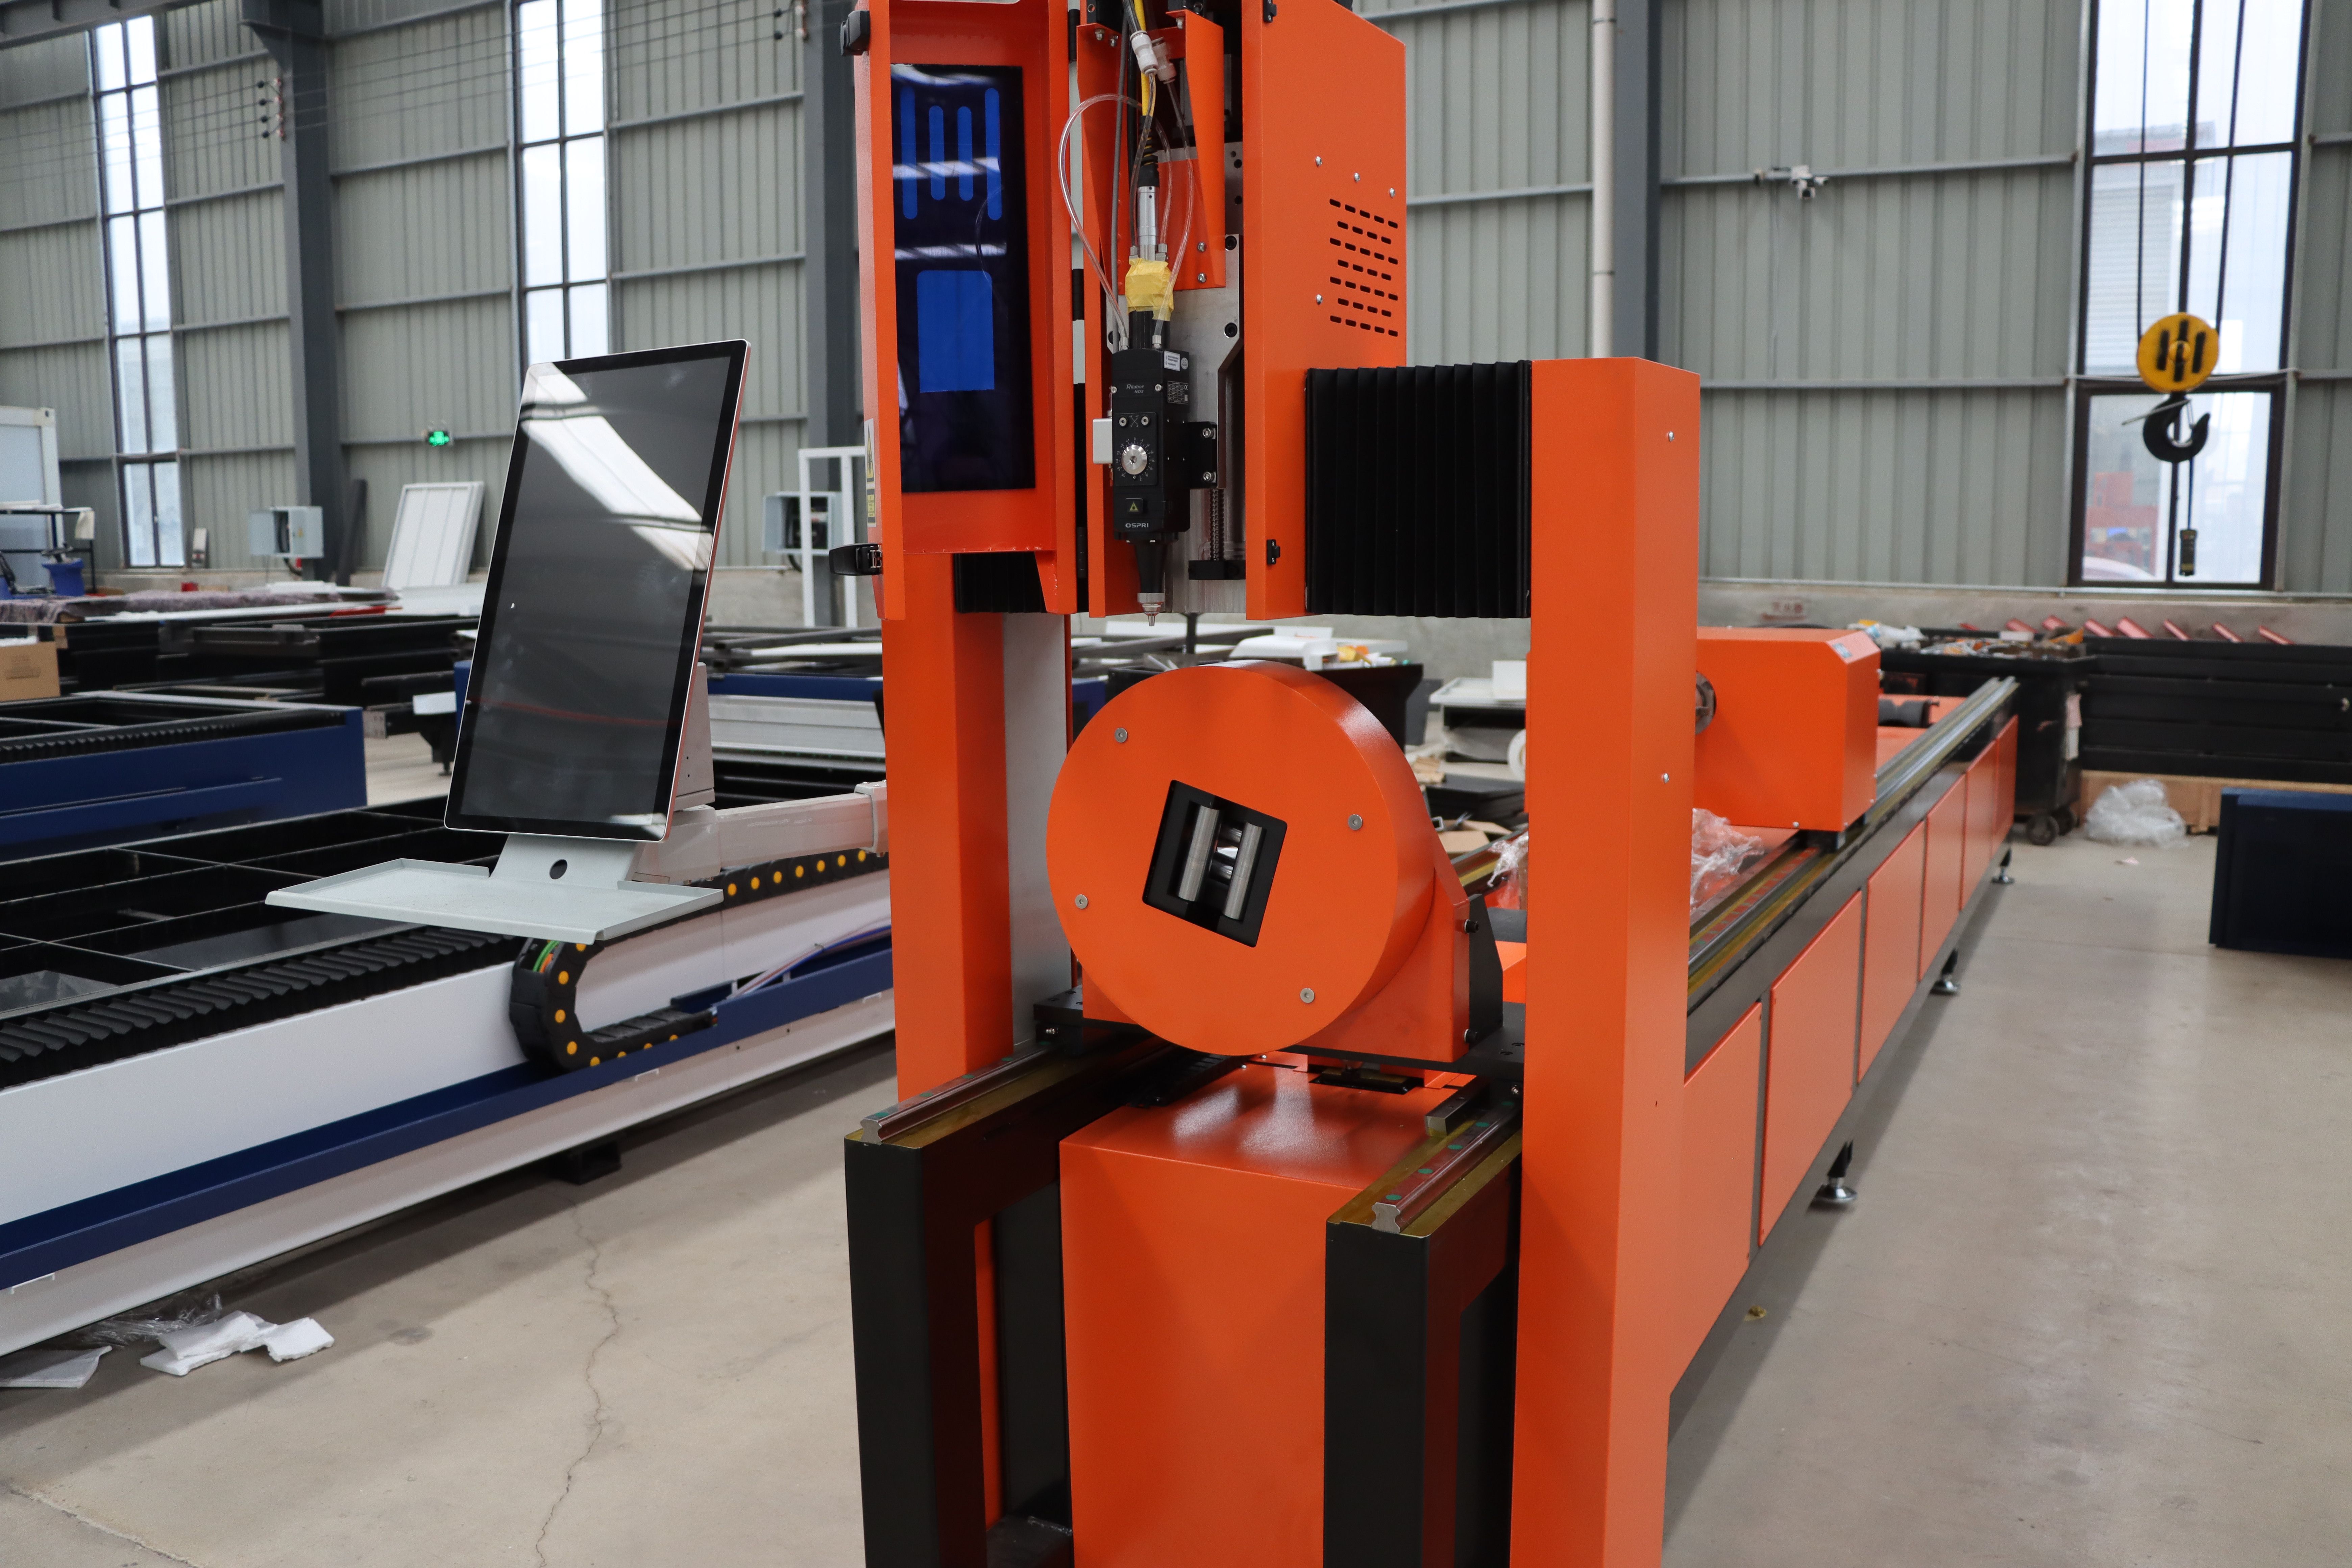
Análise de mercado e tendências emergentes em tecnologia de fabricação a laser. Integração de automação, adoção de fábrica inteligente e fatores de crescimento do mercado regional que afetam as decisões do comprador.
Os mercados globais de equipamentos de corte e soldagem a laser expandiram 8-12% ao ano nos últimos três anos, impulsionados pela transformação digital e restrições de mão de obra. 2024 traz consolidação em torno da automação e produção orientada por dados.
Domínio da Automação e Integração
Sistemas a laser autônomos estão cada vez mais agrupados com carregamento/descarregamento automatizado, software de aninhamento de peças e monitoramento em tempo real. Linhas integradas reduzem o tempo de configuração em 60-80% e reduzem o número de operadores por unidade pela metade. Os fabricantes europeus priorizam segurança e repetibilidade; isso favorece sistemas 'lights-out' que exigem intervenção humana mínima. Crescimento do mercado para sistemas totalmente automatizados: 18-22% ao ano versus 6-8% para unidades autônomas.
IA e Manutenção Preditiva
Os sensores em sistemas modernos coletam dados de potência de saída, temperatura, fluxo de gás e tempo de ciclo. Modelos de IA preveem necessidades de manutenção antes que ocorram falhas, reduzindo o tempo de inatividade de emergência em 70%. Os compradores especificam cada vez mais equipamentos habilitados para IoT; sistemas desconectados enfrentam pressão competitiva até mesmo em segmentos de mercado médio. A segurança cibernética torna-se uma preocupação; a conformidade com a ISO 27001 é agora um recurso que os clientes solicitam durante os RFQs.
Fatores de Demanda Regional
Europa: fabricantes de dispositivos automotivos e médicos impulsionam 45% da demanda regional; padrões de qualidade mais rígidos e custos de mão de obra favorecem a automação. Ásia-Pacífico (excluindo a China): os setores de metalurgia da Índia e do Vietnã crescem de 15 a 20% ao ano; acessibilidade e confiabilidade são classificadas acima da automação avançada. Américas: aeroespacial e fabricantes personalizados investem em versatilidade; sistemas de laser de fibra dominam sobre CO2.
Adoção de Laser Verde e Fibra
Lasers verdes (532nm) agora capturam 12% das vendas de sistemas de corte, acima dos 6% em 2022. Eles se destacam em cobre, alumínio e metais reflexivos com gás de assistência mínimo. Sistemas de fibra (1064nm) detêm 68% das novas instalações; sistemas CO2 (10,6μm) declinam para 20% à medida que a eficiência da fibra e a qualidade da borda melhoram. Essa mudança favorece fornecedores com capacidade de produção de fibra.
Estabilização da Cadeia de Suprimentos
Os prazos de entrega para sistemas padrão normalizaram para 8-12 semanas após interrupção de 2-3 anos (2022-2023). A escassez de componentes diminuiu, mas os custos permanecem 5-8% acima dos níveis pré-2020. Os compradores agora negociam acordos-quadro plurianuais para fixar preços; transações de unidade única são menos comuns entre clientes recorrentes.
O Que os Compradores Procuram Agora
Flexibilidade do sistema (multi-material, potência variável), diagnóstico e suporte remotos, disponibilidade de peças de reposição em 48 horas e treinamento do operador incluídos na compra. Opções de financiamento e programas de trade-in para equipamentos mais antigos influenciam o momento da compra. O custo total de propriedade (incluindo consumíveis, energia e mão de obra) impulsiona os critérios de RFQ mais do que o preço do equipamento isoladamente.