
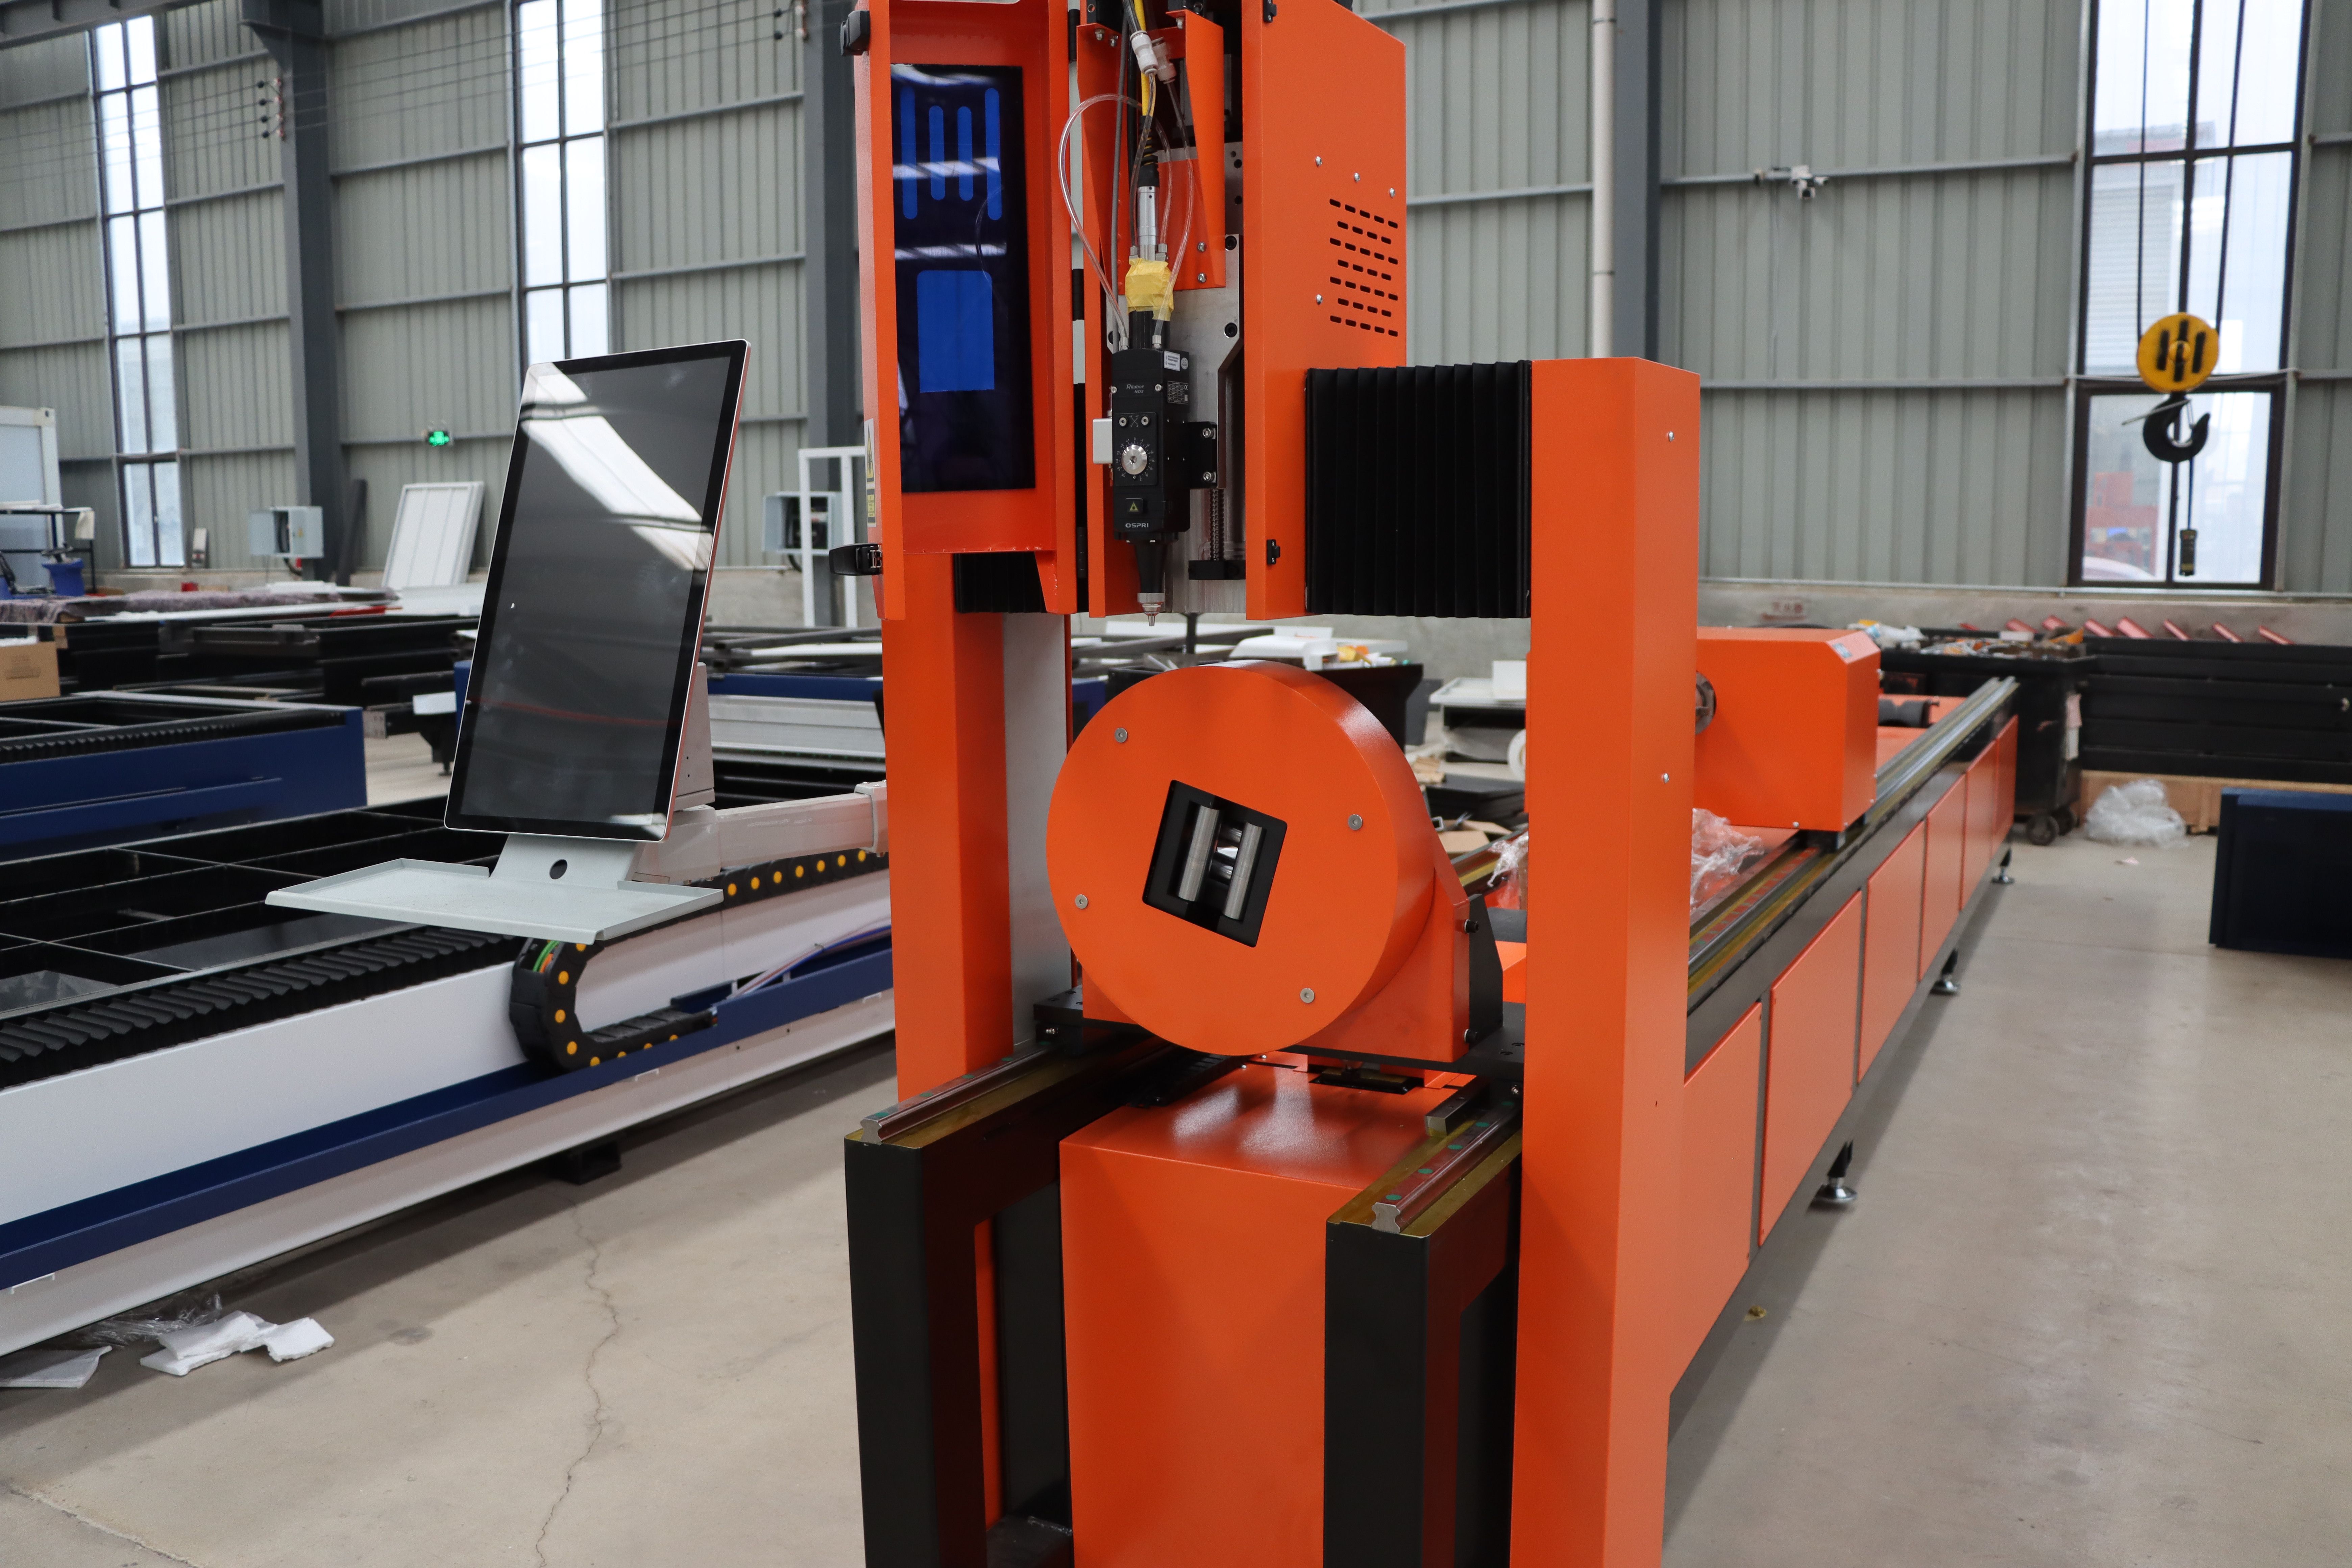
Анализ рынка и новые тенденции в технологии лазерного производства. Интеграция автоматизации, внедрение умных заводов и региональные факторы роста рынка, влияющие на решения покупателей.
Мировые рынки лазерного оборудования для резки и сварки за последние три года росли на 8–12 % в год, чему способствовали цифровая трансформация и нехватка рабочей силы. В 2024 году наблюдается консолидация вокруг автоматизации и производства, управляемого данными.
Доминирование автоматизации и интеграции
Автономные лазерные системы все чаще комплектуются автоматизированными системами загрузки/разгрузки, программным обеспечением для раскроя деталей и мониторингом в реальном времени. Интегрированные линии сокращают время наладки на 60–80 % и вдвое уменьшают количество операторов на единицу оборудования. Европейские производители уделяют приоритетное внимание безопасности и повторяемости; это благоприятствует системам «без освещения», требующим минимального вмешательства человека. Рост рынка полностью автоматизированных систем: 18–22 % в год против 6–8 % для автономных установок.
ИИ и прогнозное техническое обслуживание
Датчики на современных системах собирают данные о выходной мощности, температуре, расходе газа и времени цикла. Модели ИИ прогнозируют потребности в обслуживании до возникновения отказа, сокращая аварийные простои на 70 %. Покупатели все чаще указывают оборудование с поддержкой Интернета вещей; неподключенные системы сталкиваются с конкурентным давлением даже в среднеценовом сегменте. Кибербезопасность становится проблемой; соответствие ISO 27001 теперь является функцией, которую клиенты запрашивают при запросах предложений (RFQ).
Региональные факторы спроса
Европа: производители автомобилей и медицинского оборудования обеспечивают 45 % регионального спроса; более строгие стандарты качества и затраты на рабочую силу благоприятствуют автоматизации. Азиатско-Тихоокеанский регион (без Китая): металлообрабатывающие отрасли Индии и Вьетнама растут на 15–20 % в год; доступность и надежность ценятся выше, чем передовая автоматизация. Америка: аэрокосмическая промышленность и производители нестандартных изделий инвестируют в универсальность; волоконные лазерные системы доминируют над CO2.
Внедрение зеленых и волоконных лазеров
Зеленые (532 нм) лазеры теперь занимают 12 % продаж систем резки, по сравнению с 6 % в 2022 году. Они превосходно работают с медью, алюминием и отражающими металлами при минимальном вспомогательном газе. Волоконные системы (1064 нм) занимают 68 % новых установок; доля CO2-систем (10,6 мкм) снижается до 20 % по мере улучшения эффективности волоконных лазеров и качества кромки. Этот сдвиг благоприятствует поставщикам с производственными мощностями для волоконных лазеров.
Стабилизация цепочки поставок
Сроки поставки стандартных систем нормализовались до 8–12 недель после 2–3-летних нарушений (2022–2023 гг.). Дефицит компонентов ослаб, но затраты остаются на 5–8 % выше уровней до 2020 года. Покупатели теперь заключают многолетние рамочные соглашения для фиксации цен; разовые сделки становятся менее распространенными среди постоянных клиентов.
Что сейчас ищут покупатели
Гибкость системы (многообразие материалов, переменная мощность), удаленная диагностика и поддержка, наличие запасных частей в течение 48 часов, а также обучение операторов, включенное в стоимость покупки. Варианты финансирования и программы обмена старого оборудования влияют на сроки покупки. Совокупная стоимость владения (включая расходные материалы, электроэнергию и рабочую силу) определяет критерии RFQ в большей степени, чем только цена оборудования.