
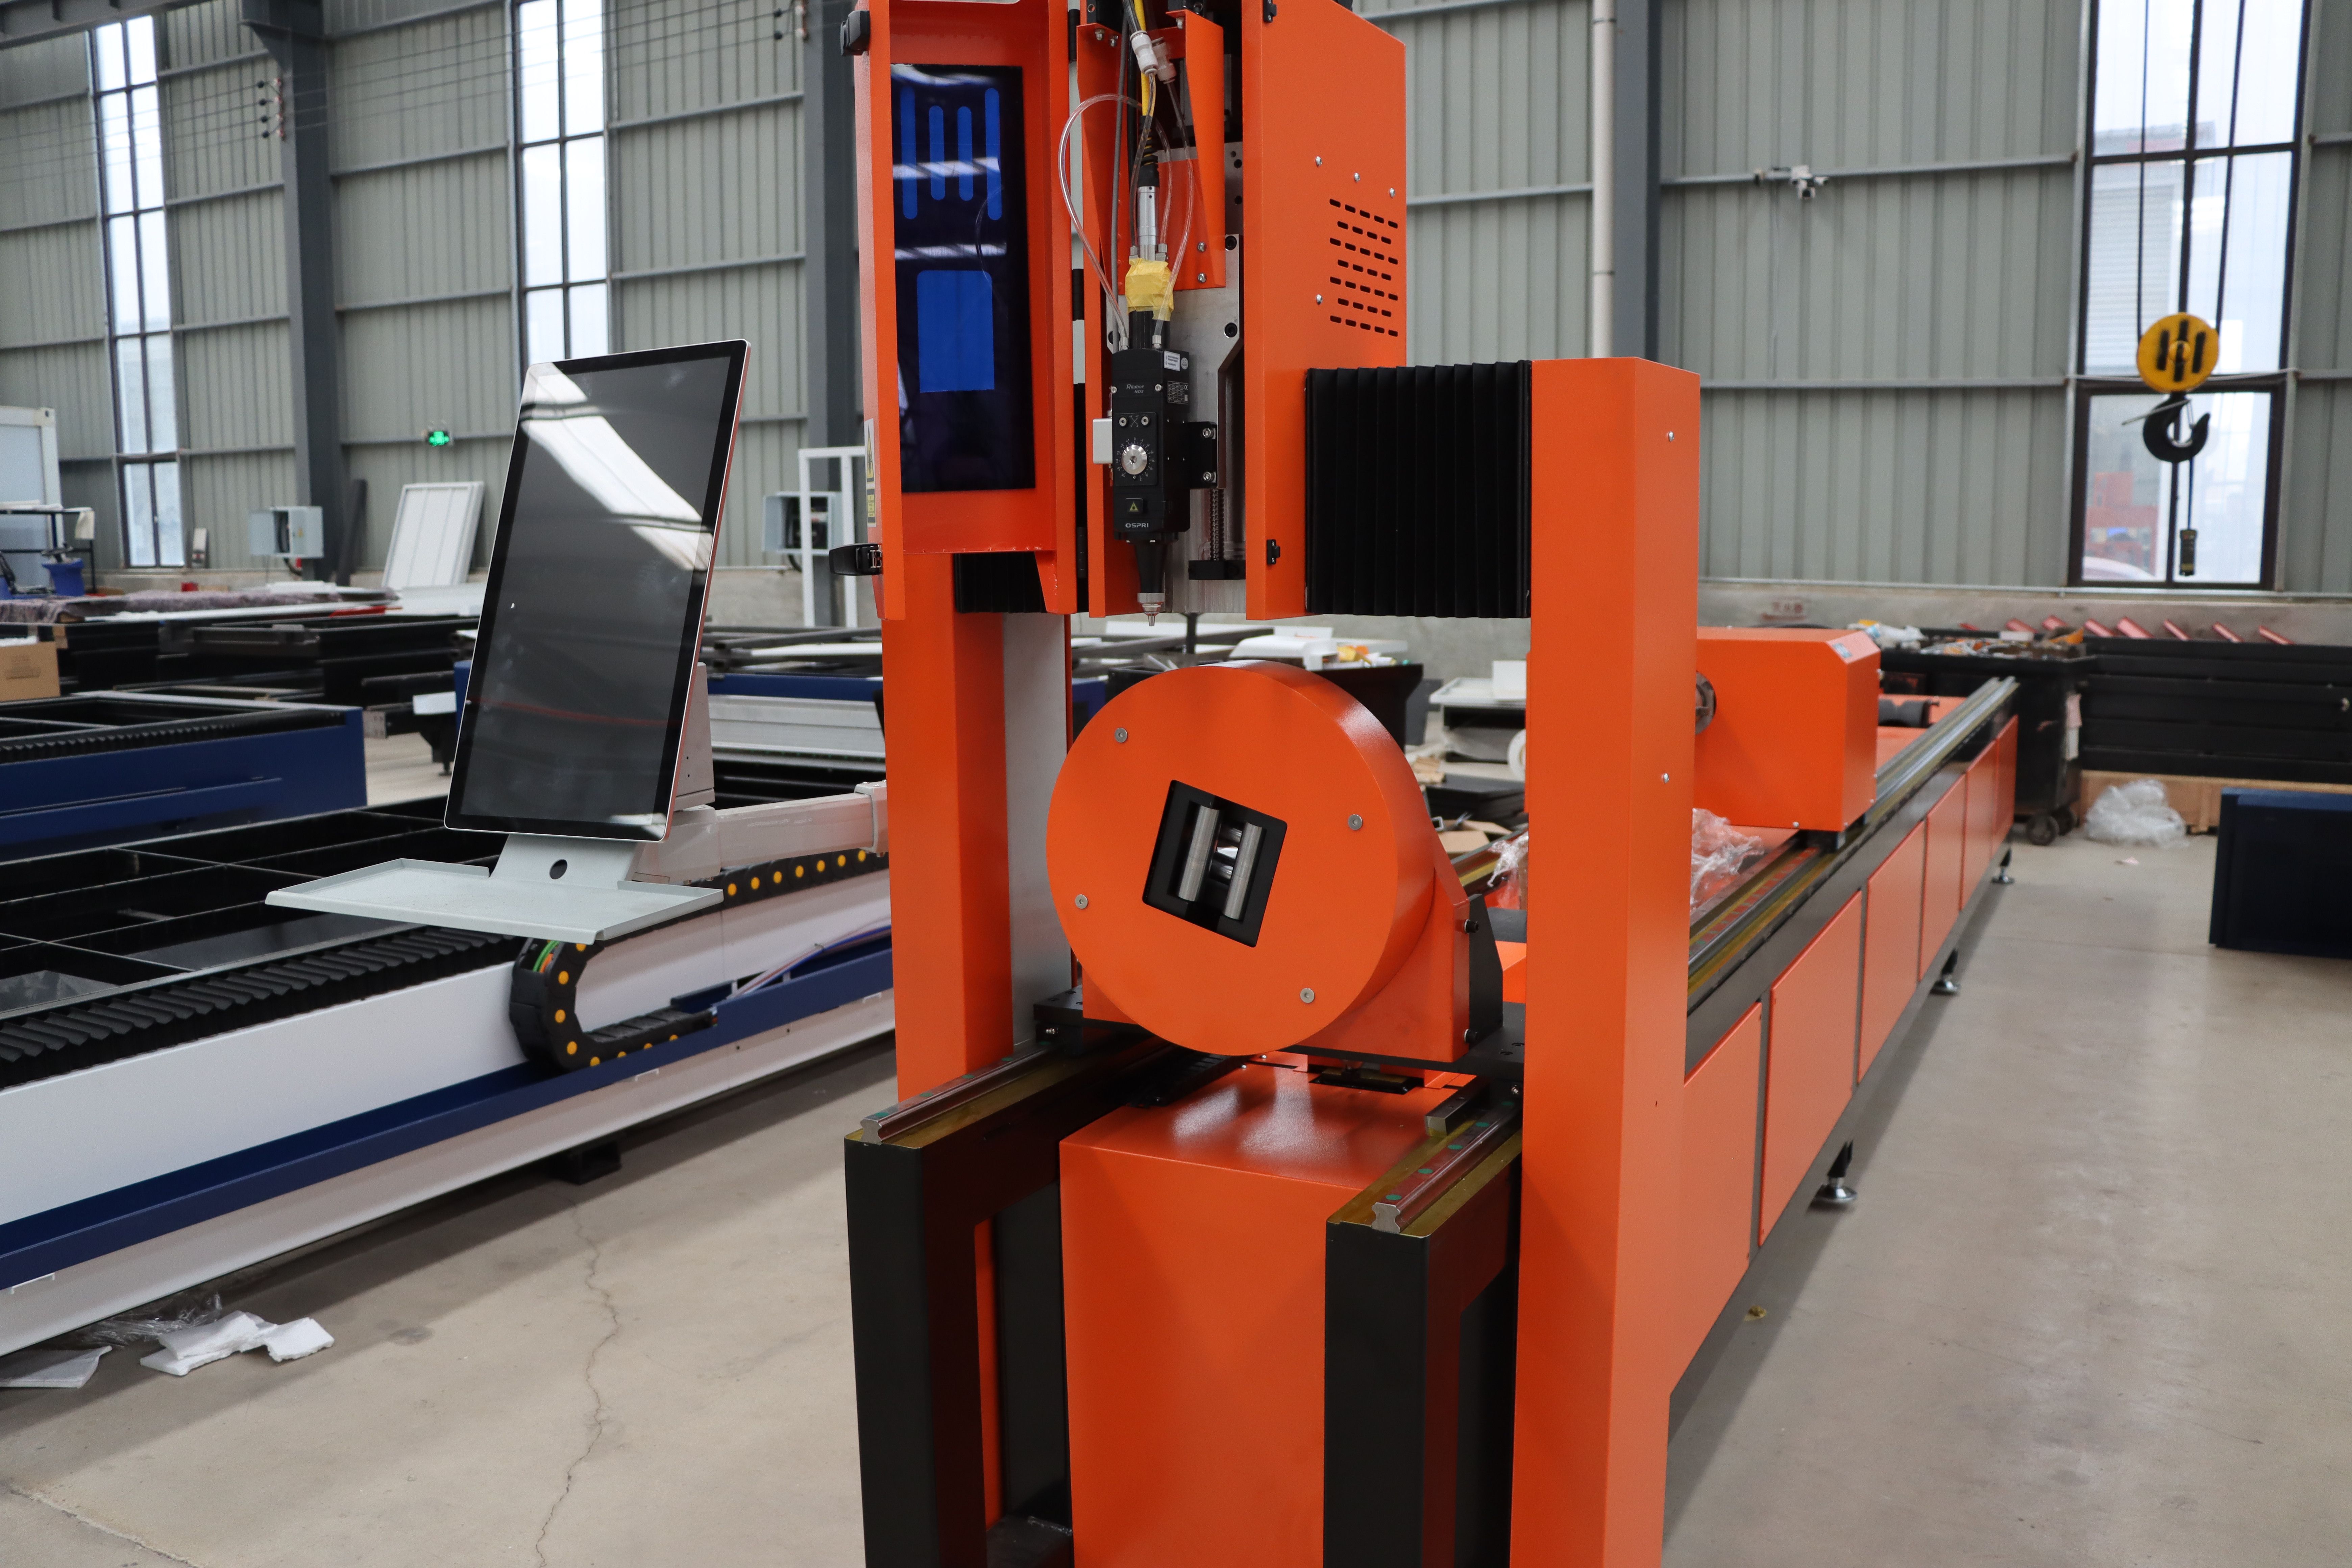
Marknadsanalys och nya trender inom lasertillverkningsteknik. Automationsintegration, smart fabrik och regionala marknadstillväxtfaktorer som påverkar köpbeslut.
De globala marknaderna för laserskärning och -svetsning växte med 8–12 % årligen under de senaste tre åren, drivet av digital transformation och arbetskraftsbrist. 2024 innebär konsolidering kring automation och datadriven produktion.
Automation och integrationsdominans
Fristående lasersystem paketeras i allt högre grad med automatiserad lastning/lossning, programvara för plåtnestning och realtidsövervakning. Integrerade linjer minskar ställtiden med 60–80 % och halverar operatörsbehovet per enhet. Europeiska tillverkare prioriterar säkerhet och repeterbarhet; detta gynnar ”lights-out”-system som kräver minimal mänsklig inblandning. Marknadstillväxten för helautomatiska system: 18–22 % årligen jämfört med 6–8 % för fristående enheter.
AI och prediktivt underhåll
Sensorer på moderna system samlar in data om uteffekt, temperatur, gasflöde och cykeltid. AI-modeller förutsäger underhållsbehov innan fel uppstår, vilket minskar akuta stillestånd med 70 %. Köpare specificerar i allt högre grad IoT-utrustad utrustning; icke-anslutna system möter konkurrenstryck även i mellansegmentet. Cybersäkerhet blir en angelägenhet; ISO 27001-efterlevnad är nu en funktion som kunder efterfrågar vid offertförfrågningar (RFQ).
Regionala efterfrågedrivkrafter
Europa: Fordons- och medicintekniska tillverkare driver 45 % av den regionala efterfrågan; strängare kvalitetsstandarder och arbetskostnader gynnar automation. Asien och Stillahavsområdet (exkl. Kina): Indiens och Vietnams metallbearbetningssektorer växer 15–20 % årligen; prisvärdhet och tillförlitlighet värderades högre än avancerad automation. Amerika: Flyg- och specialtillverkare investerar i flexibilitet; fiberlasersystem dominerar över CO2.
Grön laser och fiberadoption
Gröna (532 nm) lasrar står nu för 12 % av försäljningen av skärsystem, upp från 6 % 2022. De utmärker sig på koppar, aluminium och reflekterande metaller med minimal hjälpgas. Fibersystem (1064 nm) innehar 68 % av nya installationer; CO2-system (10,6 μm) minskar till 20 % i takt med att fibereffektivitet och kantkvalitet förbättras. Denna förändring gynnar leverantörer med fiberproduktionskapacitet.
Stabilisering av leveranskedjan
Leveranstiderna för standardsystem normaliserades till 8–12 veckor efter 2–3 års störningar (2022–2023). Komponentbristen lättade men kostnaderna ligger fortfarande 5–8 % över nivåerna före 2020. Köpare förhandlar nu fleråriga ramavtal för att låsa priser; enstaka enhetsköp är mindre vanliga bland återkommande kunder.
Vad köpare letar efter nu
Systemflexibilitet (multimaterial, variabel effekt), fjärrdiagnostik och support, tillgång till reservdelar inom 48 timmar samt operatörsutbildning ingår i köpet. Finansieringsalternativ och inbytesprogram för äldre utrustning påverkar köptidpunkten. Total ägandekostnad (inklusive förbrukningsartiklar, energi och arbetskraft) driver offertkriterierna mer än enbart utrustningspriset.