
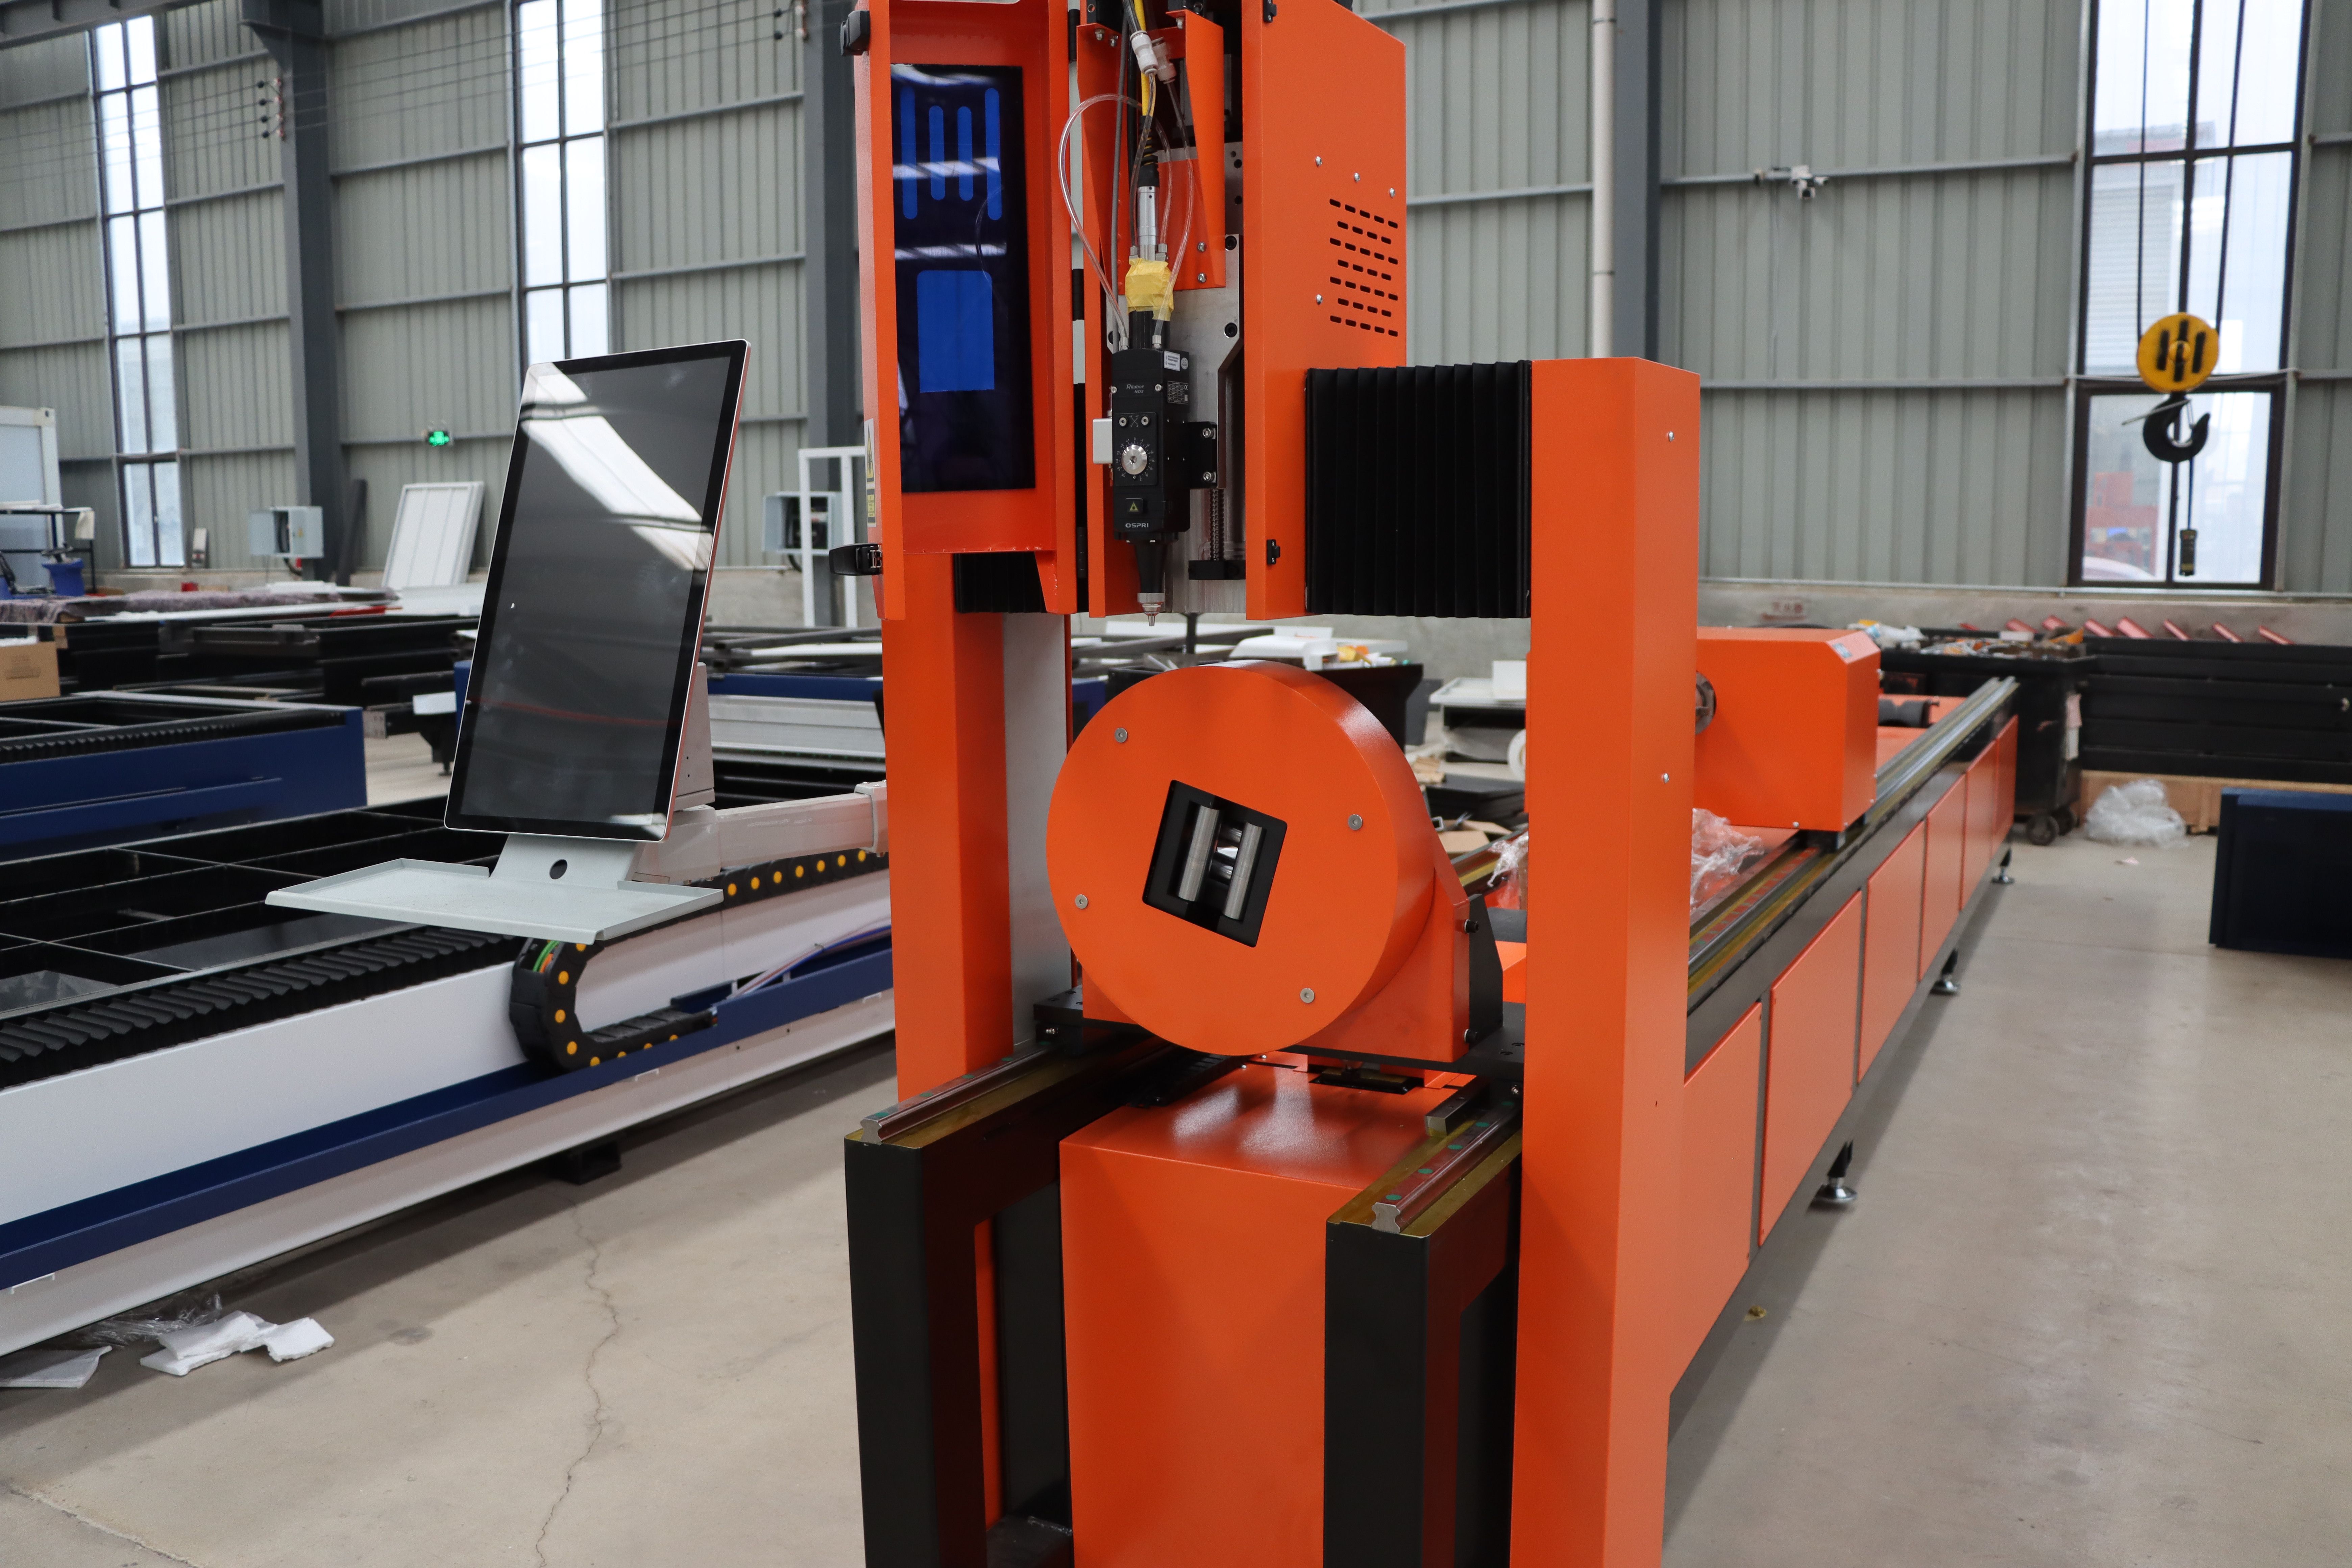
การวิเคราะห์ตลาดและแนวโน้มใหม่ในเทคโนโลยีการผลิตเลเซอร์ การบูรณาการระบบอัตโนมัติ การนำโรงงานอัจฉริยะมาใช้ และปัจจัยขับเคลื่อนการเติบโตของตลาดในภูมิภาคที่ส่งผลต่อการตัดสินใจของผู้ซื้อ
ตลาดอุปกรณ์ตัดและเชื่อมเลเซอร์ทั่วโลกขยายตัว 8-12% ต่อปีในช่วงสามปีที่ผ่านมา โดยขับเคลื่อนด้วยการเปลี่ยนแปลงทางดิจิทัลและข้อจำกัดด้านแรงงาน ปี 2024 นำมาซึ่งการรวมกลุ่มรอบระบบอัตโนมัติและการผลิตที่ขับเคลื่อนด้วยข้อมูล
ความโดดเด่นของระบบอัตโนมัติและการบูรณาการ
ระบบเลเซอร์แบบเดี่ยวถูกผนวกเข้ากับระบบโหลด/ขนถ่ายอัตโนมัติ ซอฟต์แวร์จัดเรียงชิ้นส่วน และการตรวจสอบแบบเรียลไทม์มากขึ้น สายการผลิตแบบบูรณาการลดเวลาในการตั้งค่า 60-80% และลดจำนวนพนักงานปฏิบัติการต่อหน่วยลงครึ่งหนึ่ง ผู้ผลิตในยุโรปให้ความสำคัญกับความปลอดภัยและความสามารถในการทำซ้ำ ซึ่งเอื้อต่อระบบ 'lights-out' ที่ต้องการการแทรกแซงจากมนุษย์น้อยที่สุด การเติบโตของตลาดสำหรับระบบอัตโนมัติเต็มรูปแบบ: 18-22% ต่อปี เทียบกับ 6-8% สำหรับหน่วยแบบเดี่ยว
AI และการบำรุงรักษาเชิงคาดการณ์
เซ็นเซอร์บนระบบสมัยใหม่เก็บข้อมูลกำลังขับ อุณหภูมิ การไหลของก๊าซ และเวลาในรอบการทำงาน โมเดล AI คาดการณ์ความต้องการบำรุงรักษาก่อนที่ความเสียหายจะเกิดขึ้น ลดเวลาหยุดทำงานฉุกเฉินลง 70% ผู้ซื้อระบุอุปกรณ์ที่เปิดใช้งาน IoT มากขึ้น ระบบที่ไม่เชื่อมต่อต้องเผชิญกับแรงกดดันทางการแข่งขันแม้ในกลุ่มตลาดระดับกลาง ความปลอดภัยทางไซเบอร์กลายเป็นข้อกังวล การปฏิบัติตาม ISO 27001 กลายเป็นคุณสมบัติที่ลูกค้าขอระหว่างการขอใบเสนอราคา (RFQ)
ปัจจัยขับเคลื่อนความต้องการตามภูมิภาค
ยุโรป: ผู้ผลิตยานยนต์และอุปกรณ์การแพทย์ขับเคลื่อน 45% ของความต้องการในภูมิภาค มาตรฐานคุณภาพที่เข้มงวดและต้นทุนแรงงานเอื้อต่อระบบอัตโนมัติ เอเชียแปซิฟิก (ไม่รวมจีน): ภาคโลหะการของอินเดียและเวียดนามเติบโต 15-20% ต่อปี ความคุ้มค่าและความน่าเชื่อถือถูกจัดลำดับสูงกว่าระบบอัตโนมัติขั้นสูง อเมริกา: อุตสาหกรรมการบินและอวกาศและผู้ผลิตตามสั่งลงทุนในความยืดหยุ่น ระบบเลเซอร์ไฟเบอร์ครองตลาดเหนือ CO2
การนำเลเซอร์สีเขียวและไฟเบอร์มาใช้
เลเซอร์สีเขียว (532nm) ครองยอดขายระบบตัด 12% เพิ่มขึ้นจาก 6% ในปี 2022 เลเซอร์เหล่านี้ทำงานได้ดีเยี่ยมกับทองแดง อลูมิเนียม และโลหะสะท้อนแสง โดยใช้ก๊าซช่วยน้อยที่สุด ระบบไฟเบอร์ (1064nm) ครองการติดตั้งใหม่ 68% ระบบ CO2 (10.6μm) ลดลงเหลือ 20% เนื่องจากประสิทธิภาพและคุณภาพขอบตัดของไฟเบอร์ดีขึ้น การเปลี่ยนแปลงนี้เอื้อต่อซัพพลายเออร์ที่มีกำลังการผลิตไฟเบอร์
การรักษาเสถียรภาพของห่วงโซ่อุปทาน
ระยะเวลารอคอยสำหรับระบบมาตรฐานกลับสู่ปกติที่ 8-12 สัปดาห์ หลังจากการหยุดชะงัก 2-3 ปี (2022-2023) การขาดแคลนชิ้นส่วนลดลง แต่ต้นทุนยังคงสูงกว่าระดับก่อนปี 2020 อยู่ 5-8% ผู้ซื้อเจรจาข้อตกลงกรอบหลายปีเพื่อล็อคราคา การซื้อขายหน่วยเดียวพบได้น้อยลงในกลุ่มลูกค้าประจำ
สิ่งที่ผู้ซื้อมองหาในตอนนี้
ความยืดหยุ่นของระบบ (หลายวัสดุ กำลังแปรผัน) การวินิจฉัยและการสนับสนุนระยะไกล ความพร้อมของอะไหล่ภายใน 48 ชั่วโมง และการฝึกอบรมผู้ปฏิบัติงานรวมอยู่ในการซื้อ ตัวเลือกทางการเงินและโปรแกรมแลกเปลี่ยนสำหรับอุปกรณ์เก่ามีอิทธิพลต่อจังหวะการซื้อ ต้นทุนการเป็นเจ้าของทั้งหมด (รวมวัสดุสิ้นเปลือง พลังงาน และแรงงาน) ขับเคลื่อนเกณฑ์การขอใบเสนอราคา (RFQ) มากกว่าราคาอุปกรณ์เพียงอย่างเดียว