
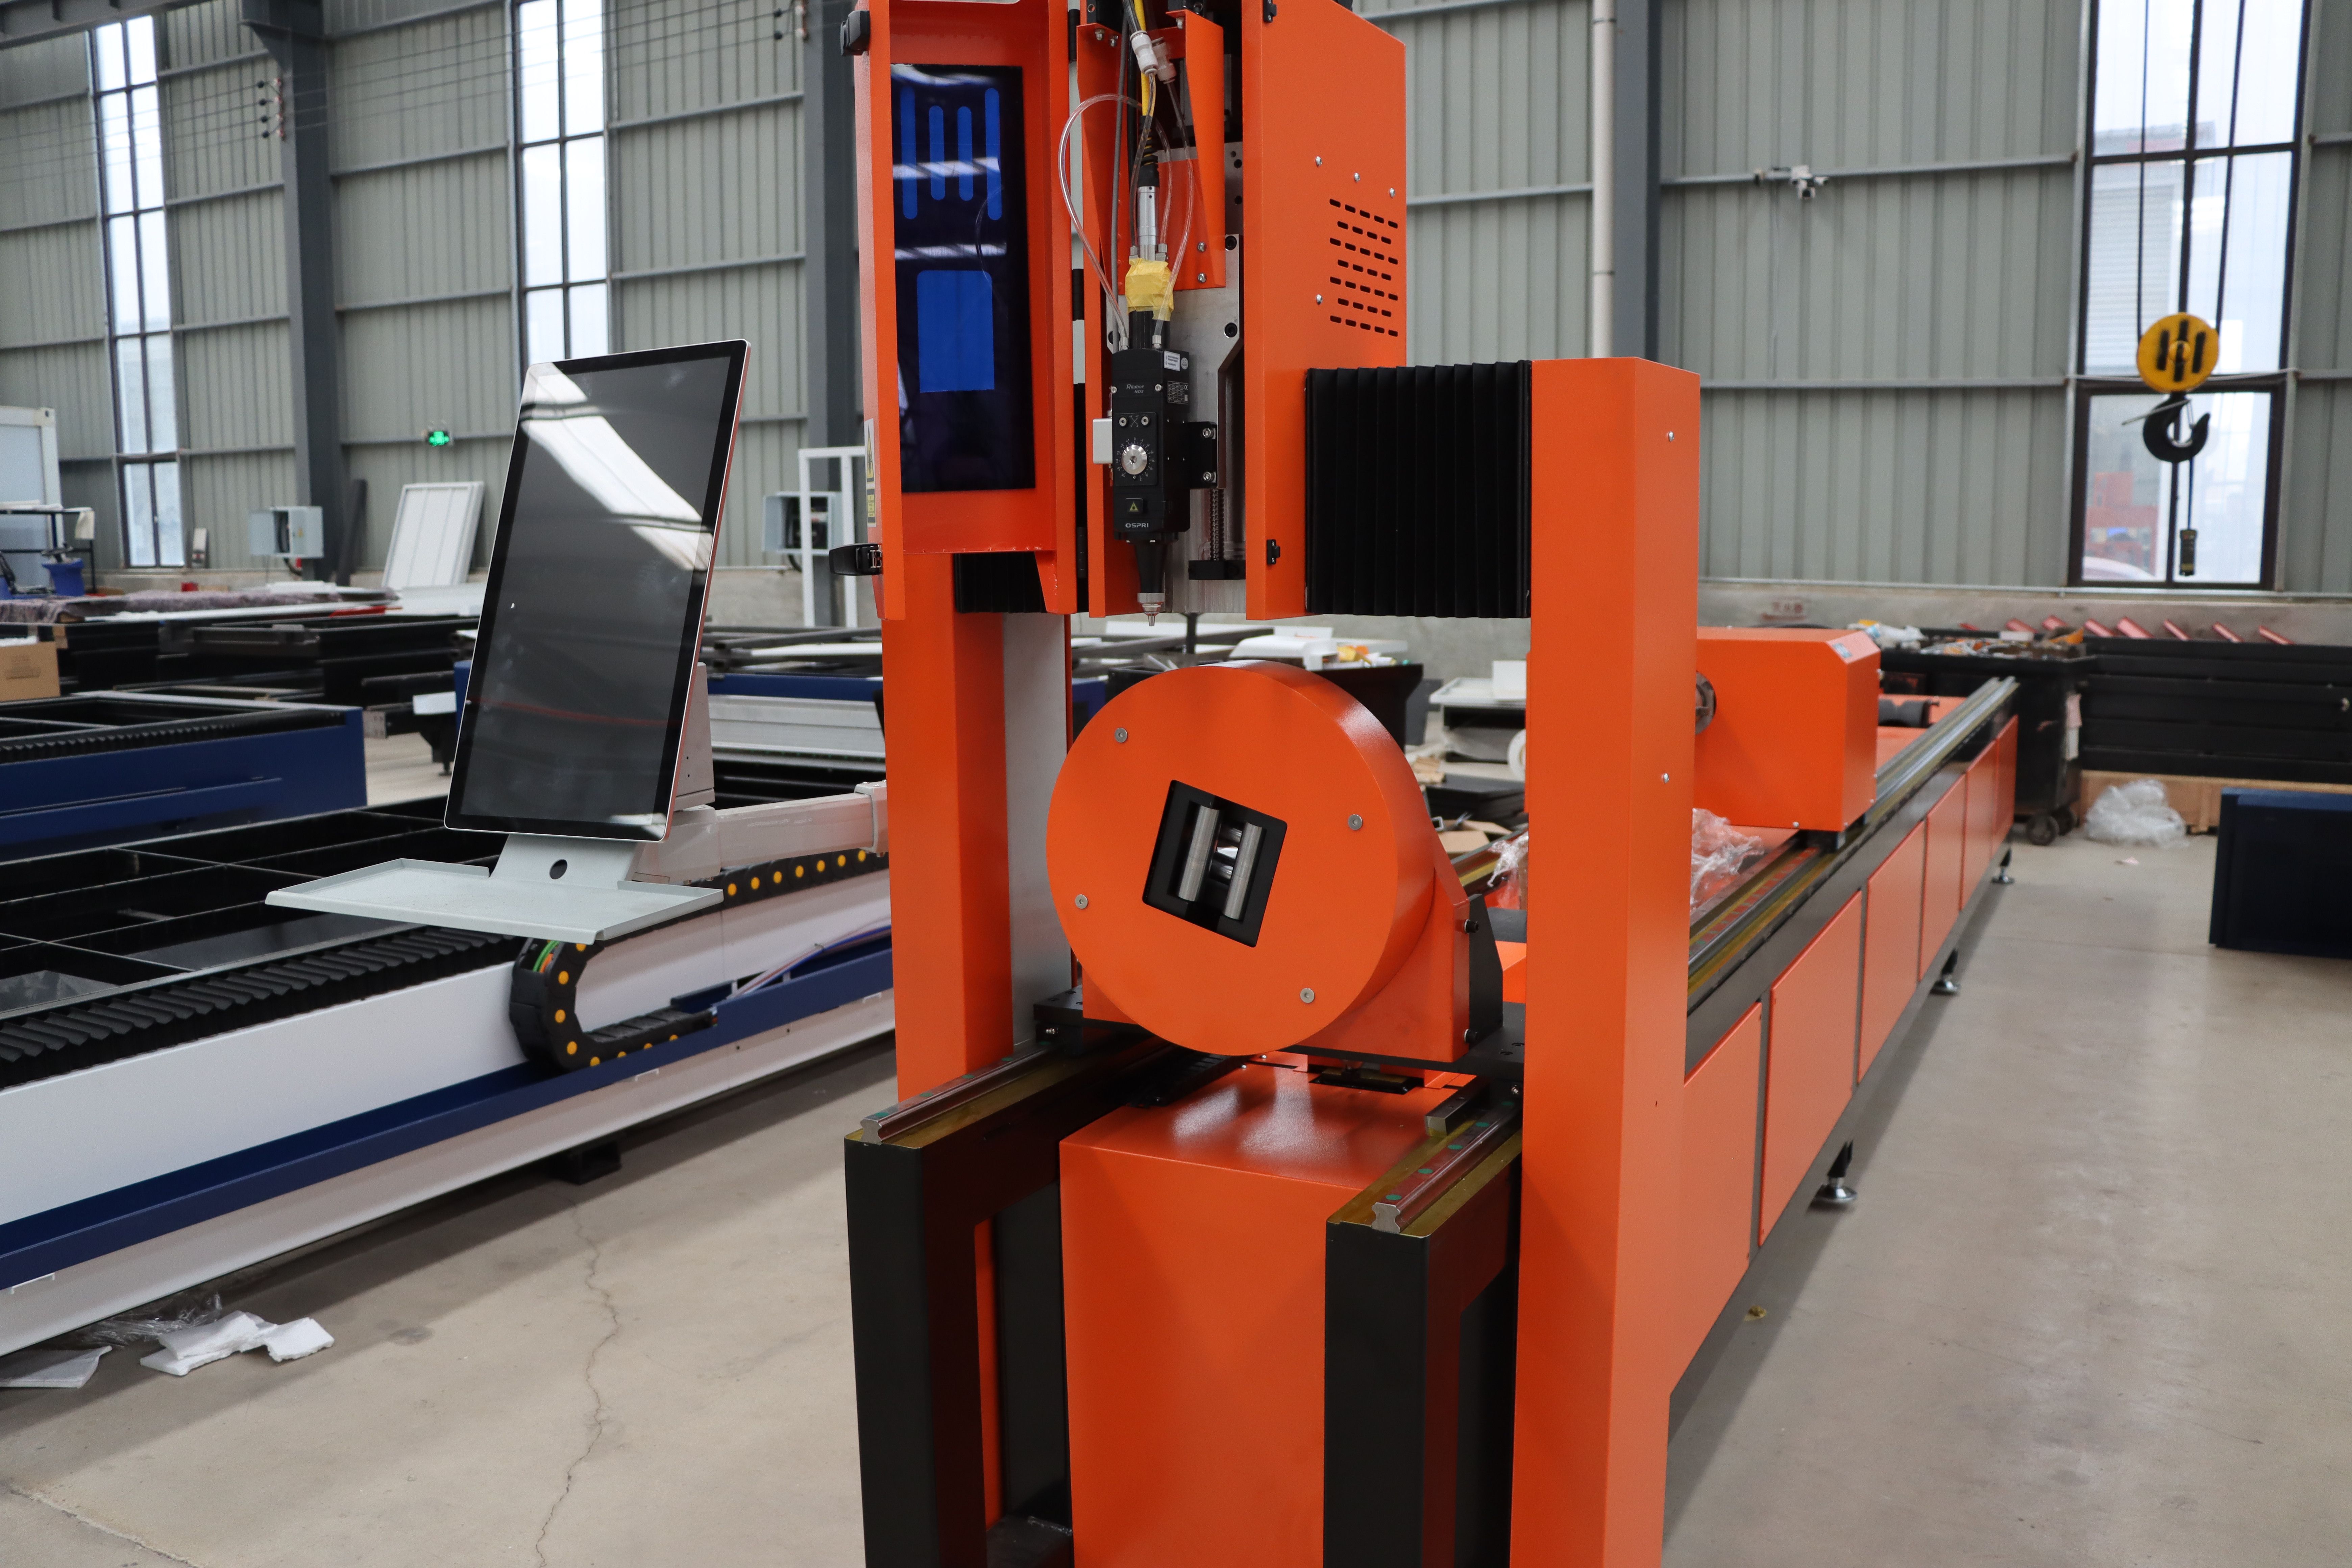
Market analysis at mga umuusbong na trend sa laser manufacturing technology. Automation integration, smart factory adoption, at regional market growth drivers na nakakaapekto sa mga desisyon ng buyer.
Ang pandaigdigang laser cutting at welding equipment markets ay lumago ng 8-12% taun-taon sa nakalipas na tatlong taon, dulot ng digital transformation at labor constraints. Ang 2024 ay nagdadala ng consolidation sa paligid ng automation at data-driven production.
Dominasyon ng Automation at Integration
Ang mga standalone laser system ay lalong naka-bundle sa automated loading/unloading, part nesting software, at real-time monitoring. Ang mga integrated lines ay nagbabawas ng setup time ng 60-80% at pinuputol ang operator headcount bawat unit ng kalahati. Ang mga European manufacturer ay inuuna ang safety at repeatability; ito ay pumapabor sa 'lights-out' systems na nangangailangan ng minimal human intervention. Market growth para sa fully automated systems: 18-22% taun-taon kumpara sa 6-8% para sa standalone units.
AI at Predictive Maintenance
Ang mga sensor sa modernong systems ay kumokolekta ng power output, temperatura, gas flow, at cycle time data. Ang mga AI models ay hinuhulaan ang maintenance needs bago mangyari ang failure, binabawasan ang emergency downtime ng 70%. Ang mga buyer ay lalong nag-specify ng IoT-enabled equipment; ang mga disconnected systems ay nahaharap sa competitive pressure kahit sa mid-market segments. Ang cybersecurity ay nagiging alalahanin; ang ISO 27001 compliance ay ngayon isang feature na hinihiling ng mga customer sa panahon ng RFQs.
Regional Demand Drivers
Europe: ang automotive at medical device makers ay nagtutulak ng 45% ng regional demand; ang mas mahigpit na quality standards at labor costs ay pumapabor sa automation. Asia Pacific (hindi kasama ang China): ang India at Vietnam metalworking sectors ay lumalaki ng 15-20% taun-taon; ang affordability at reliability ay mas mataas ang ranggo kaysa advanced automation. Americas: ang aerospace at custom fabricators ay namumuhunan sa versatility; ang fiber laser systems ay nangingibabaw sa CO2.
Pag-aampon ng Green Laser at Fiber
Ang green (532nm) lasers ay ngayon kumukuha ng 12% ng cutting system sales, mula sa 6% noong 2022. Mahusay ang mga ito sa copper, aluminum, at reflective metals na may minimal assist gas. Ang fiber systems (1064nm) ay humahawak ng 68% ng bagong installations; ang CO2 systems (10.6μm) ay bumababa sa 20% habang bumubuti ang fiber efficiency at edge quality. Ang shift na ito ay pumapabor sa mga supplier na may fiber production capacity.
Pagpapatatag ng Supply Chain
Ang lead times para sa standard systems ay na-normalize sa 8-12 linggo pagkatapos ng 2-3 taong disruption (2022-2023). Ang component shortages ay humupa ngunit ang mga gastos ay nananatiling 5-8% mas mataas kaysa pre-2020 levels. Ang mga buyer ay ngayon nakikipag-ayos ng multi-year framework agreements upang i-lock ang pricing; ang single-unit transactions ay hindi gaanong karaniwan sa mga repeat customers.
Ano ang Hinahanap ng mga Buyer Ngayon
System flexibility (multi-material, variable power), remote diagnostics at support, spare parts availability sa loob ng 48 oras, at operator training na kasama sa pagbili. Ang financing options at trade-in programs para sa mas lumang equipment ay nakakaapekto sa purchase timing. Ang total cost of ownership (kabilang ang consumables, power, at labor) ay nagtutulak ng RFQ criteria higit pa sa equipment price lamang.