
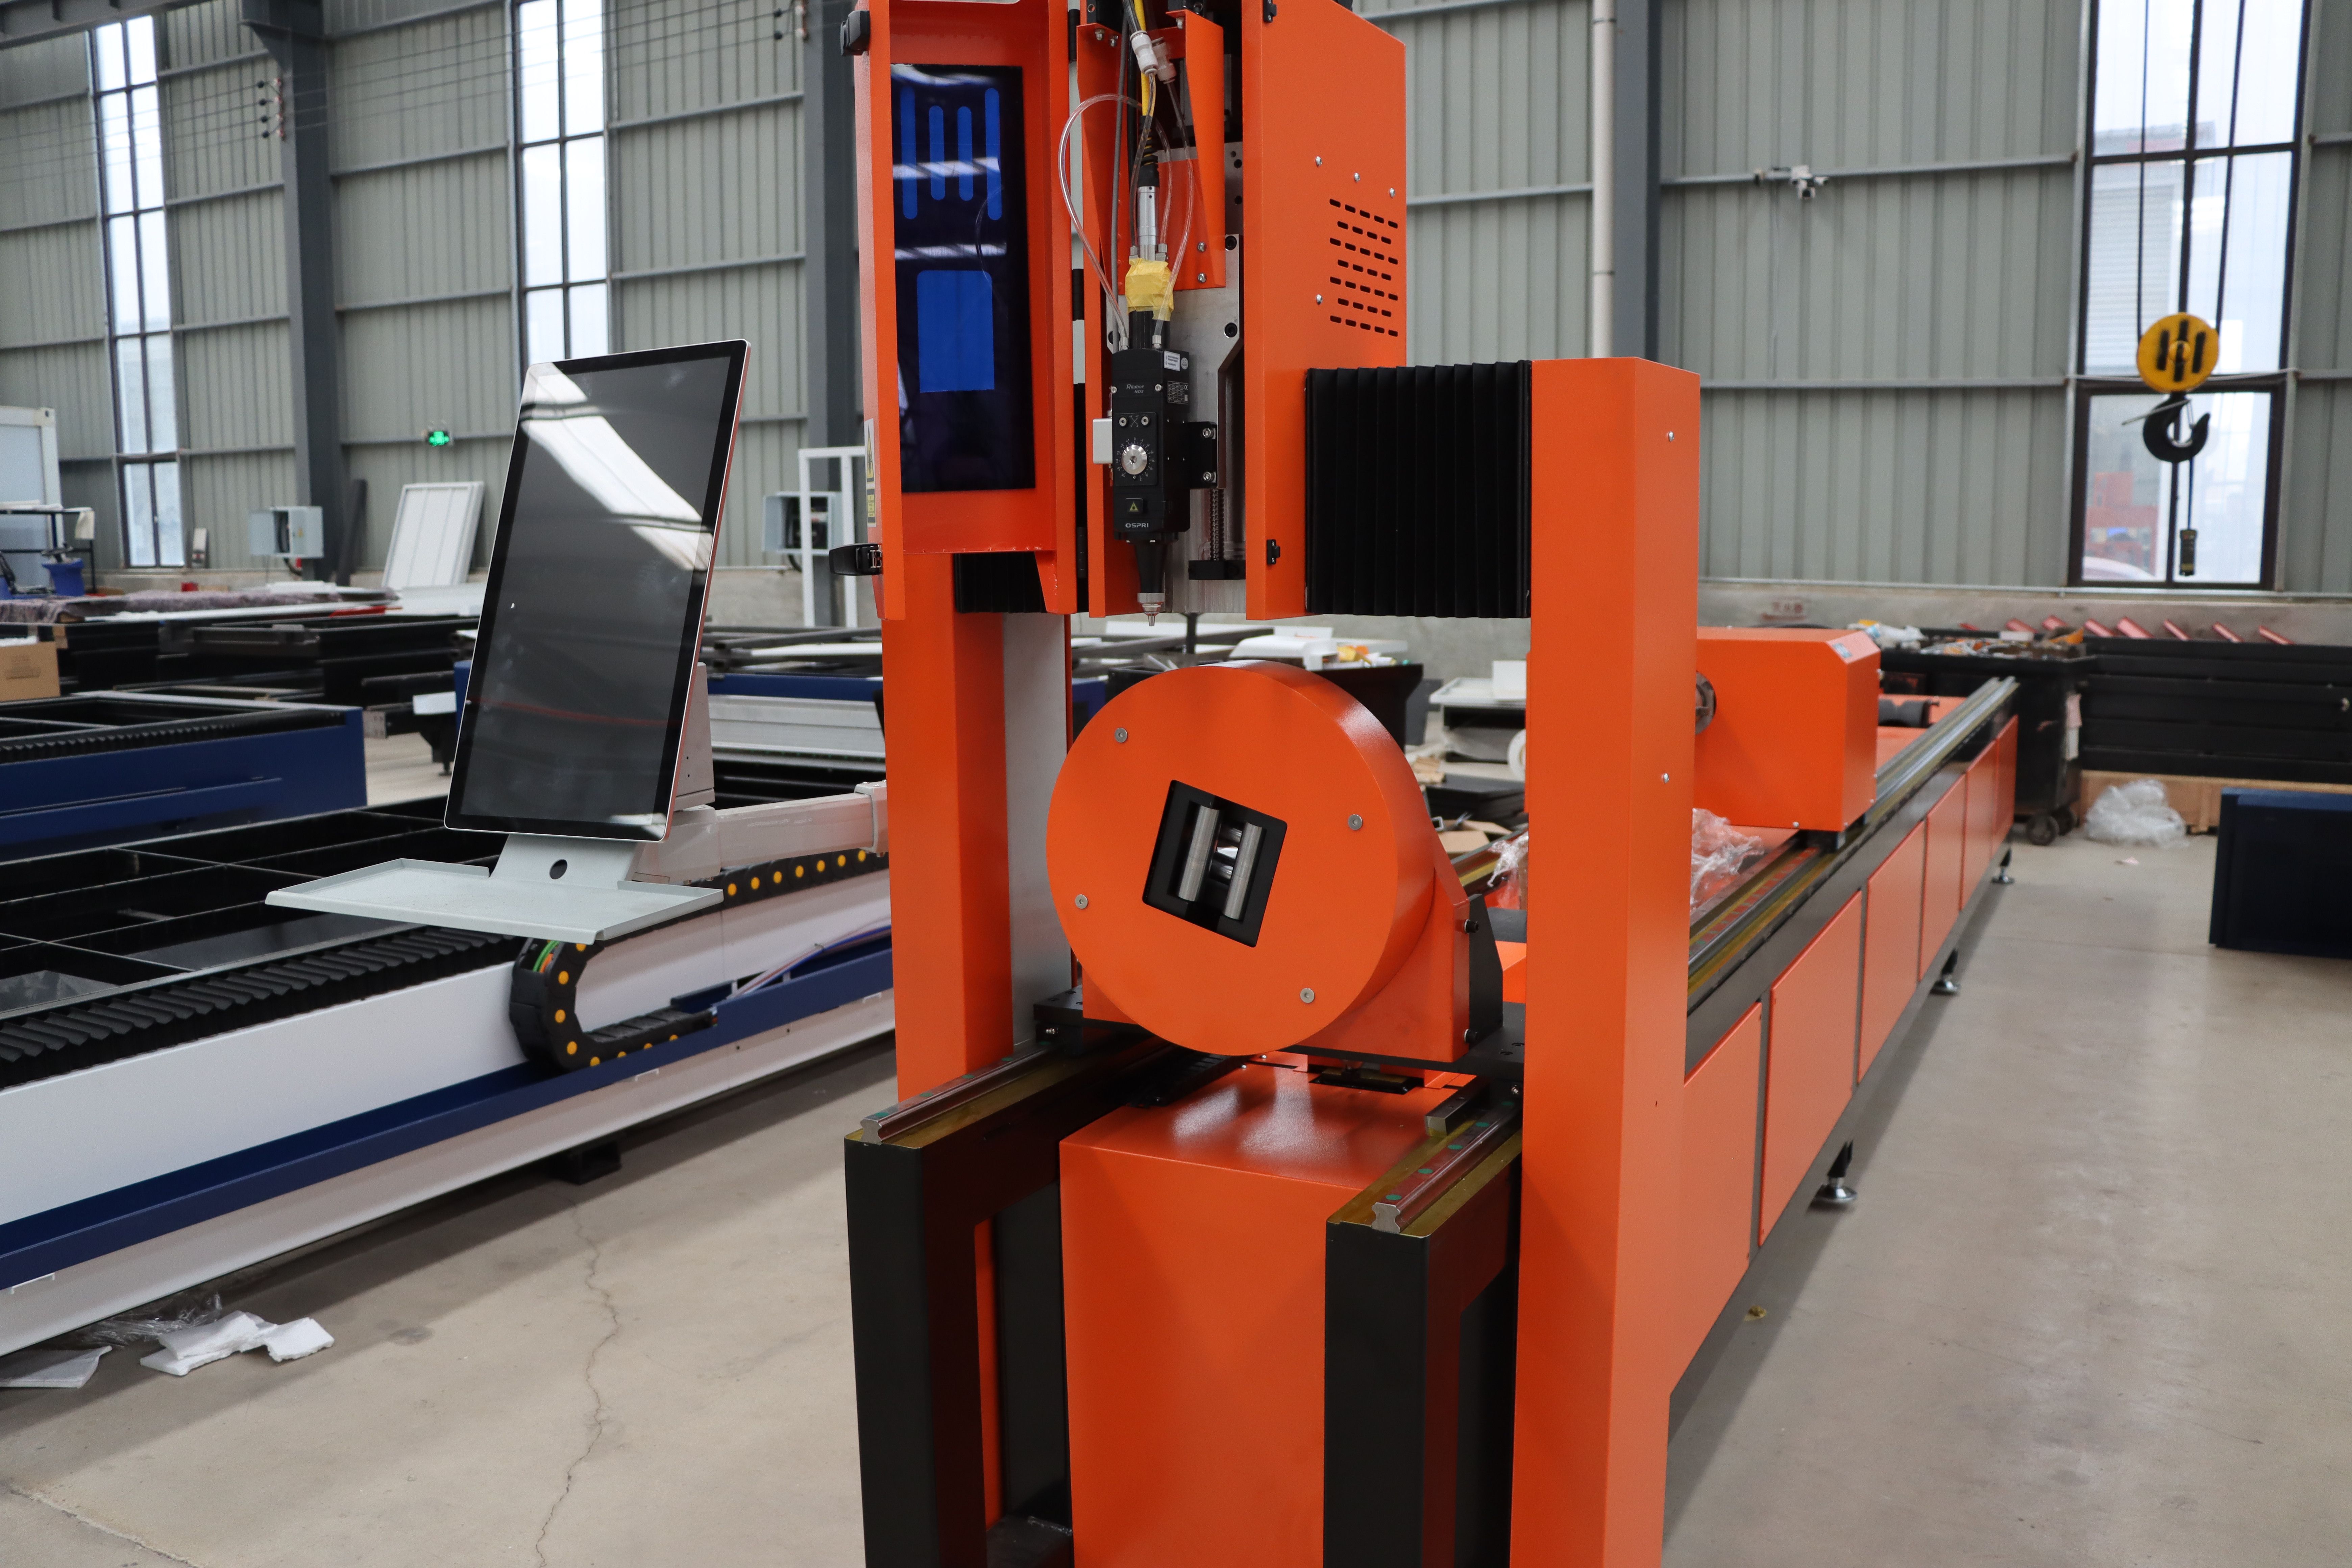
لیزر مینوفیکچرنگ ٹیکنالوجی میں مارکیٹ کا تجزیہ اور ابھرتے ہوئے رجحانات۔ آٹومیشن انضمام، سمارٹ فیکٹری اپنانا، اور علاقائی مارکیٹ کی نمو کے عوامل جو خریداروں کے فیصلوں کو متاثر کرتے ہیں۔
گزشتہ تین سالوں کے دوران عالمی لیزر کٹنگ اور ویلڈنگ کے آلات کی مارکیٹیں سالانہ 8-12% تک بڑھی ہیں، جس کی وجہ ڈیجیٹل تبدیلی اور مزدوری کی کمی ہے۔ 2024 آٹومیشن اور ڈیٹا پر مبنی پیداوار کے گرد استحکام لاتا ہے۔
آٹومیشن اور انضمام کا غلبہ
اسٹینڈ اکیلے لیزر سسٹمز تیزی سے خودکار لوڈنگ/ان لوڈنگ، پارٹ نیسٹنگ سافٹ ویئر، اور ریئل ٹائم مانیٹرنگ کے ساتھ بنڈل کیے جا رہے ہیں۔ مربوط لائنیں سیٹ اپ کا وقت 60-80% کم کرتی ہیں اور فی یونٹ آپریٹرز کی تعداد آدھی کر دیتی ہیں۔ یورپی مینوفیکچررز حفاظت اور ریپیٹ ایبلٹی کو ترجیح دیتے ہیں؛ یہ 'لائٹس آؤٹ' سسٹمز کے حق میں ہے جنہیں کم سے کم انسانی مداخلت کی ضرورت ہوتی ہے۔ مکمل طور پر خودکار نظاموں کے لیے مارکیٹ کی نمو: سالانہ 18-22% بمقابلہ اسٹینڈ اکیلے یونٹس کے لیے 6-8%۔
AI اور پیشن گوئی کی دیکھ بھال
جدید نظاموں پر سینسرز پاور آؤٹ پٹ، درجہ حرارت، گیس کے بہاؤ، اور سائیکل ٹائم کا ڈیٹا جمع کرتے ہیں۔ AI ماڈلز ناکامی سے پہلے دیکھ بھال کی ضروریات کی پیش گوئی کرتے ہیں، جس سے ہنگامی ڈاؤن ٹائم 70% کم ہوتا ہے۔ خریدار تیزی سے IoT سے لیس آلات کی وضاحت کر رہے ہیں؛ غیر منسلک نظاموں کو درمیانی مارکیٹ کے حصوں میں بھی مسابقتی دباؤ کا سامنا ہے۔ سائبر سیکیورٹی ایک تشویش بن جاتی ہے؛ ISO 27001 کی تعمیل اب ایک خصوصیت ہے جسے صارفین RFQs کے دوران درخواست کرتے ہیں۔
علاقائی مانگ کے عوامل
یورپ: آٹوموٹو اور طبی آلات بنانے والے علاقائی مانگ کا 45% حصہ رکھتے ہیں؛ سخت معیار کے معیارات اور مزدوری کے اخراجات آٹومیشن کے حق میں ہیں۔ ایشیا پیسیفک (چین کے علاوہ): بھارت اور ویتنام کے میٹل ورکنگ شعبے سالانہ 15-20% بڑھ رہے ہیں؛ قابل برداشت قیمت اور بھروسے کو جدید آٹومیشن سے زیادہ اہمیت دی جاتی ہے۔ امریکہ: ایرو اسپیس اور کسٹم فیبریکیٹرز استعداد میں سرمایہ کاری کرتے ہیں؛ فائبر لیزر سسٹم CO2 پر غالب ہیں۔
گرین لیزر اور فائبر کا استعمال
گرین (532nm) لیزرز اب کٹنگ سسٹم کی فروخت کا 12% حصہ رکھتے ہیں، جو 2022 میں 6% تھا۔ وہ تانبے، ایلومینیم، اور عکاس دھاتوں پر کم سے کم معاون گیس کے ساتھ بہترین کارکردگی دکھاتے ہیں۔ فائبر سسٹمز (1064nm) نئی تنصیبات کا 68% رکھتے ہیں؛ CO2 سسٹمز (10.6μm) 20% تک گر جاتے ہیں کیونکہ فائبر کی کارکردگی اور کنارے کے معیار میں بہتری آتی ہے۔ یہ تبدیلی فائبر پیداواری صلاحیت رکھنے والے سپلائرز کے حق میں ہے۔
سپلائی چین کا استحکام
معیاری نظاموں کے لیے لیڈ ٹائم 2-3 سال کی رکاوٹ (2022-2023) کے بعد 8-12 ہفتوں پر معمول پر آ گیا ہے۔ پرزوں کی کمی کم ہوئی ہے لیکن اخراجات 2020 سے پہلے کی سطح سے 5-8% زیادہ ہیں۔ خریدار اب قیمتوں کو مقفل کرنے کے لیے کثیر سالہ فریم ورک معاہدوں پر گفت و شنید کرتے ہیں؛ بار بار خریداری کرنے والے صارفین میں سنگل یونٹ لین دین کم عام ہے۔
خریدار اب کیا تلاش کرتے ہیں
سسٹم کی لچک (کثیر مواد، متغیر طاقت)، ریموٹ تشخیص اور معاونت، 48 گھنٹوں کے اندر اسپیئر پارٹس کی دستیابی، اور خریداری میں آپریٹر کی تربیت شامل ہے۔ پرانے آلات کے لیے فنانسنگ کے اختیارات اور ٹریڈ ان پروگرام خریداری کے وقت کو متاثر کرتے ہیں۔ کل ملکیت کی لاگت (بشمول استعمال کی اشیاء، بجلی، اور مزدوری) آلات کی قیمت سے زیادہ RFQ کے معیار کو چلاتی ہے۔